
Appartement kopen? Lage servicekosten kunnen je duur komen te staan!
Een appartement met € 90 of met € 225 servicekosten. Welke zou jij kiezen?
Waarschijnlijk het eerste. Want waarom zou je iedere maand € 135 meer betalen? Toch kan het appartement met de hogere servicekosten uiteindelijk voordeliger zijn. Het gaat namelijk niet alleen om hoeveel je betaalt, maar vooral om wat er met dat geld gebeurt.
Wat betaal je eigenlijk aan servicekosten?
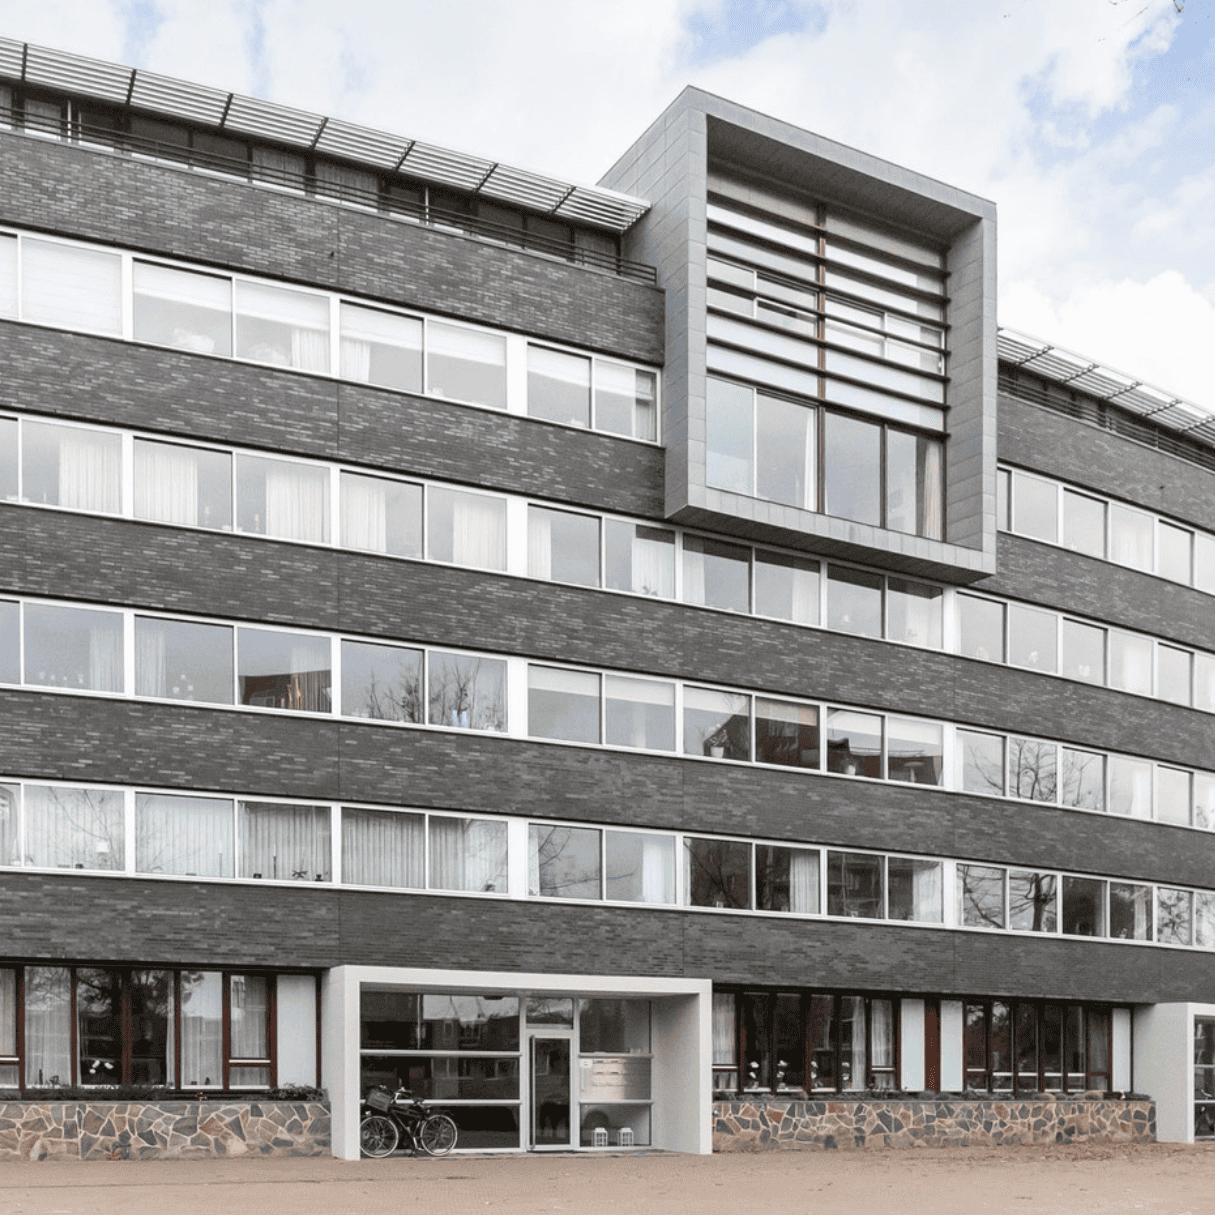
Koop je een appartement? Dan word je automatisch lid van de Vereniging van Eigenaars (VvE). Samen met de andere eigenaren ben je verantwoordelijk voor het onderhoud van het gebouw. Daarvoor betaal je meestal iedere maand servicekosten. Denk aan:
- De opstalverzekering van het gebouw.
- Schoonmaak en verlichting van gezamenlijke ruimtes.
- Onderhoud van de lift, het dak en de gevel.
- Administratie en beheer van de VvE.
- Geld reserveren voor toekomstig groot onderhoud.
Soms betaal je via de VvE ook een voorschot voor verwarming of water. Kijk dus goed welke kosten zijn inbegrepen. En vooral het reserveren voor groot onderhoud verdient aandacht.
Een rekenvoorbeeld: goedkoop of duurkoop?
Stel, je hebt twee vergelijkbare appartementen op het oog.
Appartement A: € 90 per maand
Van dit bedrag gaat € 70 naar de lopende kosten. Er blijft € 20 over voor toekomstig onderhoud.
Appartement B: € 225 per maand
Hier gaat € 75 naar de lopende kosten en € 150 naar de onderhoudsreserve.
Na vijf jaar is er voor appartement A € 1.200 gereserveerd en voor appartement B € 9.000. Een verschil van maar liefst € 7.800! Dit is een vereenvoudigd voorbeeld, zonder tussentijdse onderhoudsuitgaven. Het gereserveerde geld is van de VvE en niet van jou persoonlijk.
Stel nu dat het dak vervangen moet worden. Heeft de VvE onvoldoende geld gespaard? Dan kunnen de eigenaren ineens een flinke extra rekening gepresenteerd krijgen. Die lage servicekosten kunnen je dus uiteindelijk veel geld kosten.
Wat is een MJOP en waarom is het belangrijk?
Een goed georganiseerde VvE kijkt verder dan vandaag. Daarvoor is er het Meerjarenonderhoudsplan (MJOP). Hierin staat welk onderhoud de komende jaren nodig is, wanneer dat moet gebeuren en hoeveel het naar verwachting gaat kosten. Denk aan het vervangen van een dak, schilderwerk of onderhoud aan de lift.
Maar let op: een MJOP alleen is niet genoeg. De VvE moet ook voldoende geld reserveren om dat onderhoud daadwerkelijk te kunnen betalen. Een VvE is wettelijk verplicht om geld te reserveren voor groot onderhoud. Dat gebeurt meestal op basis van een MJOP dat maximaal vijf jaar oud is en minimaal tien jaar vooruitkijkt. Zonder zo’n plan moet de VvE in principe jaarlijks minimaal 0,5% van de herbouwwaarde van het gebouw reserveren. Er zijn enkele wettelijke uitzonderingen.
Appartement kopen? Controleer deze 5 punten
Voordat je een appartement koopt, is het verstandig om verder te kijken dan de vraagprijs en de maandelijkse servicekosten.
– Is de VvE actief? Worden er vergaderingen gehouden en besluiten genomen?
– Is er een actueel MJOP? Welk groot onderhoud staat er gepland?
– Hoeveel geld zit er in het reservefonds? Is dat voldoende voor het geplande onderhoud?
– Wat staat er in de vergaderverslagen? Zijn er plannen voor renovatie, verduurzaming of hogere bijdragen?
– Zijn er extra financiële verplichtingen? Denk aan een VvE-lening, eenmalige bijdragen of betalingsachterstanden van de verkoper.
Met deze informatie krijg je een beter beeld van de werkelijke kosten van je toekomstige appartement.
En wat betekent dit als je jouw appartement wilt verkopen?
Ook voor verkopers is een gezonde VvE belangrijk. Hoge servicekosten hoeven namelijk helemaal geen nadeel te zijn. Als je kunt laten zien dat het gebouw goed wordt onderhouden en er voldoende geld beschikbaar is, geeft dat potentiële kopers vertrouwen. Zorg daarom dat de jaarrekening, begroting, vergaderverslagen en het MJOP beschikbaar zijn voordat je jouw appartement te koop zet. Zo kunnen geïnteresseerden zien waar ze aan toe zijn en voorkom je onnodige vragen tijdens de verkoop.
Kijk verder dan de voordeur
Een appartement koop je niet alleen vanwege de mooie keuken, het balkon of de ligging. Je wordt ook mede-eigenaar van het gebouw, met alle gezamenlijke kosten en verplichtingen die daarbij horen. Daarom kijken we bij Buurman Makelaardij verder dan alleen de woning.
Een appartement kopen of verkopen in Apeldoorn?
Voorkom verrassingen achteraf en laat je goed adviseren. Kom vrijblijvend bij ons langs. Onze makelaars bespreken graag je woonwensen of verkoopplannen en helpen je om goed voorbereid de volgende stap te zetten. De koffie staat klaar. Wanneer schuif jij aan?
Iedereen verdient een goede Buurman.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier


Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01

Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

Een huis kopen én verduurzamen? Regel extra budget via je hypotheek
Je hebt je droomhuis gevonden, maar de isolatie kan beter, de ramen zijn verouderd of je wilt graag een warmtepomp. Wist je dat je hiervoor mogelijk extra geld kunt lenen via je hypotheek?
Een huis kopen is al duur genoeg
Bij het kopen van een huis komt financieel veel kijken. Naast de koopsom heb je te maken met bijkomende kosten, een verhuizing en misschien nog een verbouwing. En dan is er ook nog het energielabel. Want een woning met een minder goed energielabel kan betekenen dat je later flink moet investeren in isolatie, glas of een zuinigere verwarming.
Veel kopers schuiven die plannen daarom vooruit. Terwijl je juist bij het afsluiten van je hypotheek mogelijk al extra geld kunt reserveren om je nieuwe huis energiezuiniger te maken.
Wat is het energiebespaarbudget?
Het energiebespaarbudget (EBB) is een bedrag dat je binnen je hypotheek reserveert voor energiebesparende maatregelen. Het grote voordeel? Je hoeft vooraf nog niet precies te weten welke maatregelen je wilt uitvoeren of wat ze gaan kosten.
Bij een gewone verbouwingsfinanciering moet je vaak vooraf een specificatie van de werkzaamheden aanleveren. Bij het energiebespaarbudget is dat niet nodig. Je spreekt tijdens het hypotheekadvies af hoeveel budget je wilt reserveren. Het geld wordt vervolgens in een bouwdepot geplaatst. Later kun je rustig onderzoeken welke verbeteringen het beste bij jouw woning passen.
Hoeveel extra kun je lenen?
Voor verduurzaming gelden speciale hypotheekregels. Zo mag je onder voorwaarden tot maximaal 106% van de marktwaarde van je woning financieren. Normaal gesproken is dat maximaal 100%.
Ook gelden er ruimere mogelijkheden bij de inkomenstoets. Afhankelijk van het energielabel mag in 2026 maximaal € 20.000 voor energiebesparende maatregelen buiten de reguliere inkomenstoets blijven.
Een rekenvoorbeeld
Stel, je koopt een woning met een marktwaarde van € 350.000.
- Marktwaarde woning: € 350.000
- Maximale hypotheek op basis van 106%: € 371.000
- Maximale ruimte boven de woningwaarde: € 21.000
Die € 21.000 is een theoretisch maximum boven de woningwaarde, geen bedrag dat je automatisch extra kunt lenen. Hoeveel er daadwerkelijk mogelijk is, hangt onder andere af van je inkomen, het energielabel, de totale hypotheek en de voorwaarden van de geldverstrekker.
Wat kun je betalen uit het energiebespaarbudget?
Het energiebespaarbudget mag je gebruiken voor erkende energiebesparende maatregelen, zoals:
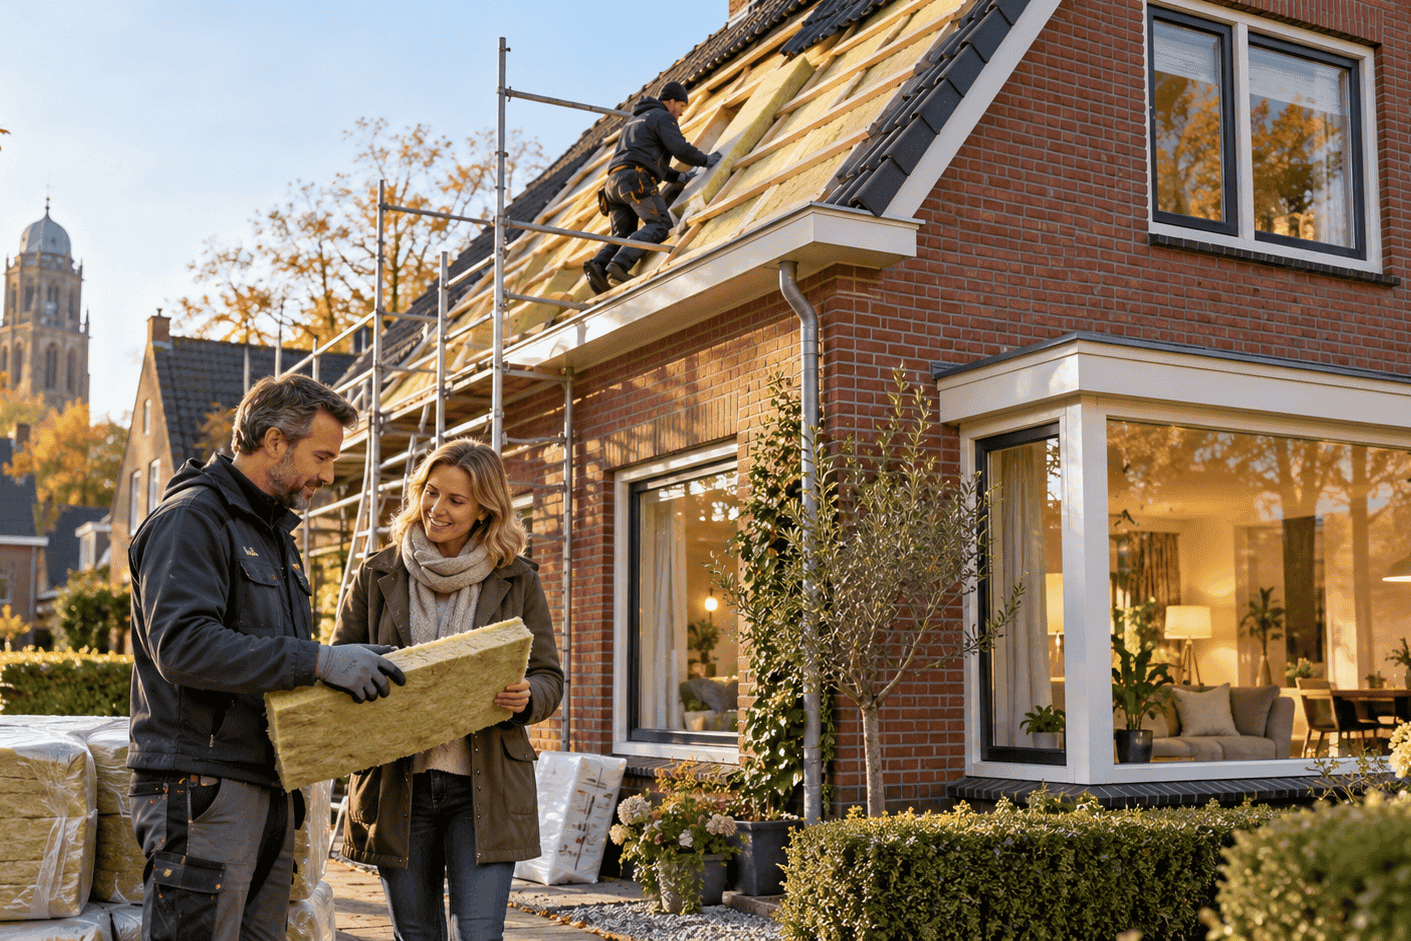
- Dak-, vloer-, gevel- en leidingisolatie
- HR++ glas of triple glas
- Energiezuinige kozijnen en deuren, in combinatie met minimaal HR++ glas
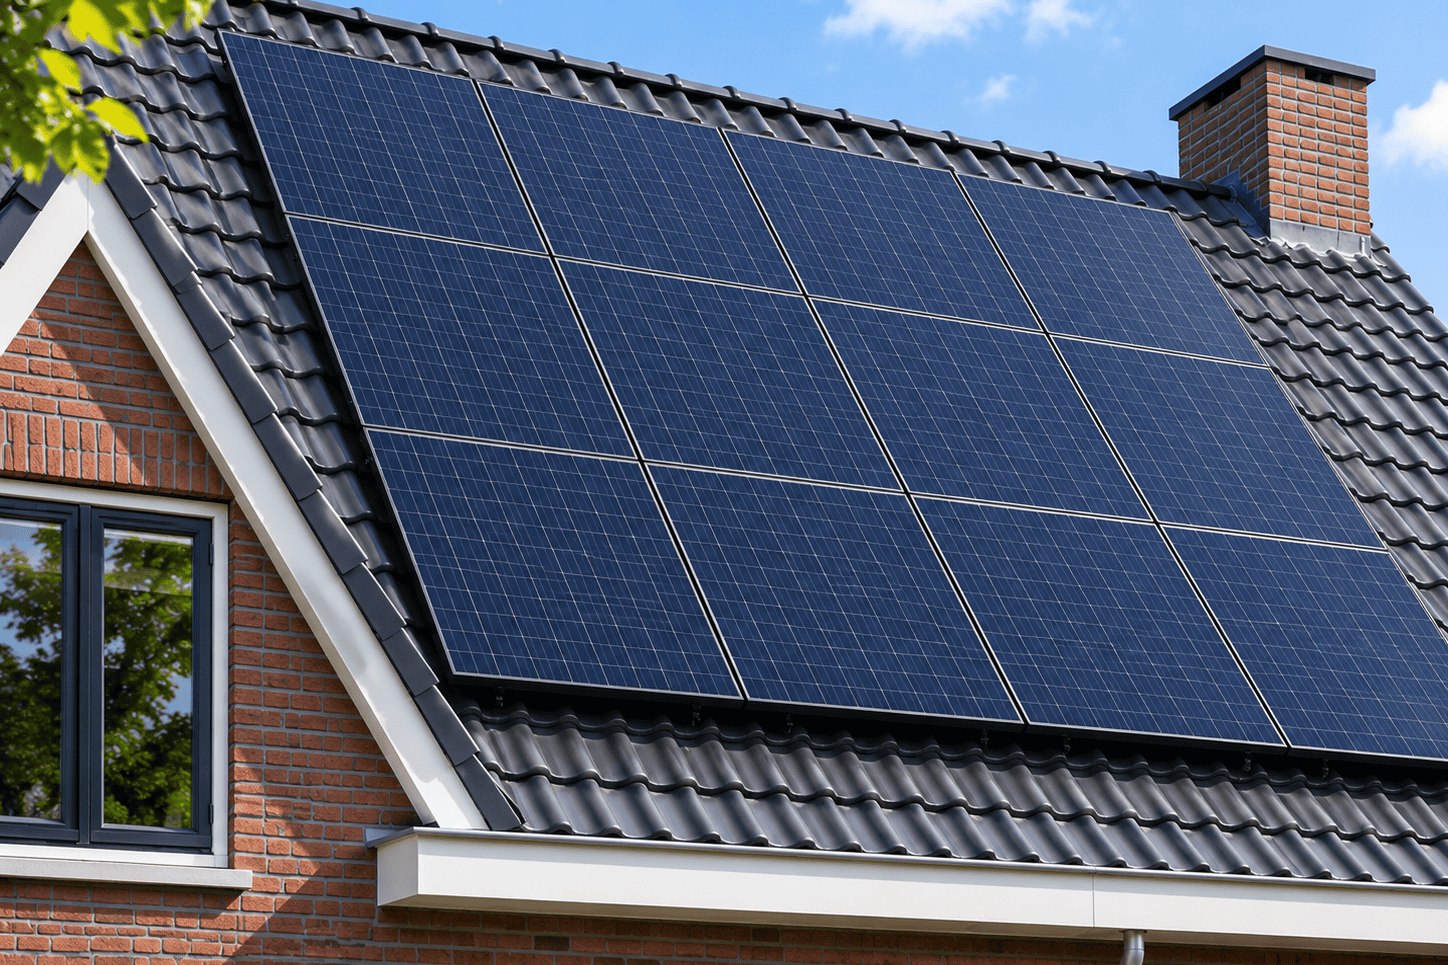
- Zonnepanelen
- Een warmtepomp
- Een douche-warmteterugwinningssysteem of een energiezuinig ventilatiesysteem, onder de geldende voorwaarden
Wat kun je er niet zomaar uit betalen?
Niet iedere investering die met energie of duurzaamheid te maken heeft, komt in aanmerking. Denk bijvoorbeeld aan een reguliere cv-ketel, thuisbatterij, laadpaal of gewone airconditioning. Controleer daarom altijd vooraf welke maatregelen zijn toegestaan binnen jouw hypotheek.
Hoe werkt het energiebespaarbudget in de praktijk?
Je hebt bijvoorbeeld een woning gekocht met energielabel D. Je wilt graag verduurzamen, maar weet nog niet of je beter kunt beginnen met vloerisolatie, nieuwe beglazing of een warmtepomp. Met het energiebespaarbudget hoef je die keuze niet meteen te maken.
Tijdens het hypotheekgesprek bespreek je hoeveel extra budget mogelijk is. Na de aankoop laat je onderzoeken welke verbeteringen het meest geschikt zijn voor jouw woning. Vervolgens laat je de werkzaamheden uitvoeren. De facturen dien je in bij je hypotheekverstrekker, die de kosten volgens de voorwaarden uit het bouwdepot betaalt.
Houd er rekening mee dat je het budget binnen de afgesproken looptijd moet besteden. Bij veel geldverstrekkers is dat ongeveer twee jaar. Geld dat overblijft, wordt in principe gebruikt om je hypotheek af te lossen.
Laat eerst onderzoeken wat jouw woning nodig heeft
Niet iedere woning heeft dezelfde verduurzamingsmaatregelen nodig. Soms levert isolatie meer op dan een nieuwe installatie. En soms is het verstandig om meerdere maatregelen te combineren.
Daarom kun je via Buurman Makelaardij een gratis Duurzaam Wonen Plan aanvragen. Een adviseur van Beter Duurzaam komt bij je thuis en bekijkt welke mogelijkheden er zijn om je woning energiezuiniger te maken.
Zo krijg je inzicht in welke investeringen zinvol zijn en kun je jouw energiebespaarbudget gericht besteden.
Vraag jouw gratis Duurzaam Wonen Plan aan
Bespreek het energiebespaarbudget met je hypotheekadviseur
Het is verstandig om het energiebespaarbudget al tijdens je hypotheekgesprek te bespreken. Onze samenwerkende hypotheekadviseur Gert Reijersen van Buuren neemt de mogelijkheden voor verduurzaming mee in zijn advies. Daarbij kijkt hij naar wat financieel mogelijk en verantwoord is binnen jouw situatie.
Want hoewel je voor verduurzaming onder voorwaarden meer dan de woningwaarde mag lenen, gelden er nog steeds regels voor de betaalbaarheid van je hypotheek. Ook als je al een woning hebt en je hypotheek wilt verhogen of oversluiten, kan het interessant zijn om de mogelijkheden te onderzoeken.
Een huis kopen? Denk verder dan de aankoopprijs
Een woning kopen draait niet alleen om wat je vandaag betaalt, maar ook om hoe prettig en energiezuinig je er straks kunt wonen.
Bij Buurman Makelaardij kijken we daarom verder dan alleen de aankoop. We denken mee over de staat van de woning, het energielabel, mogelijke verbeteringen en de financiële aandachtspunten.
Ben je op zoek naar een woning in Apeldoorn, Ugchelen of Beekbergen? Schakel ons dan in als aankoopmakelaar. Samen met onze hypotheekadviseur helpen we je om goed voorbereid de volgende stap te zetten.
Want een goede Buurman denkt niet alleen mee over je nieuwe huis, maar ook over de toekomst ervan.
Inhoudelijk gecontroleerd aan de hand van de NHG-voorwaarden 2026, inclusief de financieringsgrens, inkomenstoets, toegestane maatregelen en depotregels.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Huis bezichtigen in de herfst? 5 dingen die je juist nu ontdekt!
Een huis bezichtigen terwijl het regent en waait? Misschien niet ideaal, maar juist herfstweer vertelt je veel over een woning. Je ontdekt soms dingen die op een zonnige dag verborgen blijven.
Waar moet je op letten? We geven je vijf handige tips
1. Regen onthult mogelijke vochtproblemen
Een flinke regenbui is eigenlijk een mooie test. Loopt het regenwater goed weg? Blijven er plassen rond de gevel staan? En doen de dakgoten en regenpijpen hun werk?
Kijk ook binnen goed rond. Zie je vochtplekken op plafonds, muren of rond kozijnen? Dat hoeft niet direct een groot probleem te zijn, maar vraag altijd naar de oorzaak en eventuele reparaties.
2. Je ontdekt hoeveel daglicht er écht binnenkomt
In de zomer lijkt bijna iedere woonkamer licht en zonnig. In november is dat vaak anders. De zon staat lager en de dagen zijn korter. Let daarom goed op de lichtinval. Staan er hoge bomen voor de ramen? Houdt een naastgelegen woning veel licht tegen? En hoe licht is de ruimte zonder alle lampen aan?
Vooral als je regelmatig thuiswerkt of veel tijd in de woonkamer doorbrengt, is voldoende daglicht belangrijk.
3. Tocht en warmte vallen sneller op
Een gezellig verwarmd huis voelt heerlijk wanneer het buiten koud is. Maar blijft die warmte ook goed binnen? Voel of het tocht bij ramen en deuren. Kijk naar de staat van de kozijnen en let op condensvorming. Vraag ook naar de isolatie, het energielabel en de gemiddelde energiekosten.
Een woning hoeft natuurlijk niet perfect geïsoleerd te zijn. Wel is het prettig om vooraf te weten welke verbeteringen mogelijk nodig zijn.
4. De tuin laat een andere kant zien
Een tuin in november ziet er heel anders uit dan in juni. Veel planten hebben hun bladeren verloren, waardoor je de indeling, erfafscheiding en privacy soms beter kunt beoordelen. Let ook op de afwatering. Blijft er veel water op het terras staan? Is de grond erg drassig? En hoe ligt de tuin ten opzichte van de zon?
Vraag vooral hoe de tuin er in de zomer uitziet. Een schaduwrijke herfsttuin kan in juli namelijk heerlijk zonnig zijn.
5. Je kijkt verder dan die eerste verliefdheid
Bij een bezichtiging draait het natuurlijk ook om gevoel. Zie je jezelf hier al wonen? Past de indeling bij jouw wensen? Maar laat je niet alleen verleiden door die gezellige open haard of mooie keuken. Kijk ook kritisch naar onderhoud, eventuele gebreken en mogelijke kosten.
Als koper heb je namelijk een onderzoeksplicht. Dat betekent dat je zelf voldoende onderzoek moet doen naar de staat van de woning. Soms is aanvullend bouwkundig onderzoek verstandig.
Wil je goed voorbereid op pad? Lees dan ook ons blog Huis bezichtigen? 15 tips en ontdek waar je nog meer op moet letten tijdens een bezichtiging.
Met een goede Buurman zie je meer!
Een woning kopen is een grote beslissing. En juist tijdens een bezichtiging is het fijn als iemand met kennis en ervaring met je meekijkt.
Onze aankoopmakelaars kennen de woningmarkt in Apeldoorn en omgeving en helpen je om verder te kijken dan de eerste indruk. Van de bezichtiging en het beoordelen van de woning tot het onderhandelen over de prijs en voorwaarden.
Nog op zoek naar jouw droomhuis?
Schakel Buurman Makelaardij in als jouw aankoopmakelaar. We helpen je graag bij het vinden én kopen van een woning die echt bij je past.
En heb je je al ingeschreven voor Woningkompas? Met onze gratis zoekservice blijf je op de hoogte van nieuw woningaanbod in Apeldoorn en omgeving dat aansluit bij jouw woonwensen.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Goed nieuws! Meer woningeigenaren in Apeldoorn kunnen isolatiesubsidie krijgen
Wil je jouw woning beter isoleren, maar twijfel je vanwege de kosten? Dan is er goed nieuws. De gemeente Apeldoorn heeft de subsidieregeling voor woningisolatie uitgebreid. Hierdoor komen meer woningeigenaren in aanmerking voor financiële ondersteuning.
Wat is er veranderd?
Ook huiseigenaren met een WOZ-waarde tot € 625.000 (peiljaar 2022) en Verenigingen van Eigenaren (VvE’s) kunnen nu binnen de uitgebreide regeling in aanmerking komen voor subsidie.
Of je daadwerkelijk subsidie ontvangt, hangt af van de voorwaarden en jouw persoonlijke situatie.
Ontdek in drie minuten jouw mogelijkheden
Veel woningeigenaren weten niet dat ze recht kunnen hebben op subsidie. Via de subsidiecheck van de gemeente Apeldoorn ontdek je snel of je in aanmerking komt en welk bedrag mogelijk beschikbaar is.
Doe de check via Subsidiecheck woningisolatie.
Isoleren is ook investeren in je woning
Een goed geïsoleerde woning is comfortabeler om te wonen, verbruikt minder energie en kan aantrekkelijker zijn voor toekomstige kopers.
Benieuwd welke verduurzamingsmaatregelen interessant zijn voor jouw woning?
Plan een vrijblijvend verduurzamingsadvies bij Buurman Makelaardij. We denken graag met je mee over de mogelijkheden voor jouw woning.
Lees meer over wat verduurzamen voor jóuw (nieuwe) woning écht betekent.
Wat betekent verduurzaming voor jouw woningwaarde?
Niet iedere investering levert evenveel op. Daarom is het verstandig om ook naar de waarde en verkoopbaarheid van jouw woning te kijken.
Bij Buurman Makelaardij denken we graag met je mee.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Nieuwe hypotheekregels voor 50-plussers: kun je straks nog verhuizen?
Ben je 50-plus en heb je verhuisplannen? Verschillende banken scherpen hun hypotheekregels aan. Dat kan gevolgen hebben voor hoeveel je straks kunt lenen.
Misschien denk je erover om kleiner of gelijkvloers te gaan wonen. Je hebt overwaarde opgebouwd, maar is verhuizen straks financieel nog haalbaar? We leggen uit wat er verandert, voor wie de nieuwe regels gelden en welke mogelijkheden er zijn.
Wat verandert er aan de hypotheekregels?
Vanaf maart 2027 gaan Rabobank en Obvion bij nieuwe hypotheekaanvragen eerder rekening houden met het toekomstige pensioeninkomen. Momenteel gebeurt dat wanneer je binnen tien jaar met pensioen gaat. Straks kijken deze banken al vijftien jaar vooruit.
Dat kan betekenen dat je maximale hypotheek lager uitvalt. Het inkomen na pensionering is vaak lager dan het salaris dat je tijdens je werkzame leven ontvangt. Daarnaast introduceren Rabobank en Obvion een nieuwe voorwaarde: op het moment dat je volgens hun berekening 85 jaar wordt, mag de resterende hypotheekschuld maximaal 70% van de vastgestelde woningwaarde bedragen.
Ook andere banken hebben hun hypotheekvoorwaarden aangescherpt. De regels verschillen echter per geldverstrekker.
Betekent dit dat je vanaf je 52e minder kunt lenen?
Niet automatisch. De nieuwe pensioentoets wordt vaak gekoppeld aan een leeftijd van ongeveer 52 jaar, uitgaande van een pensioenleeftijd van 67 jaar. Maar het gaat om het aantal jaren tot je verwachte pensioen, niet om één vaste leeftijd voor iedereen.
Bovendien wordt bij een hypotheekaanvraag naar je volledige financiële situatie gekeken. Denk aan je huidige inkomen, toekomstige pensioeninkomen, spaargeld, bestaande hypotheek en de waarde van je woning. Voor de ene huiseigenaar verandert er dus weinig, terwijl een ander mogelijk minder kan lenen dan verwacht.
Veel overwaarde, toch minder hypotheek?
Stel, je bent 56 jaar en woont al twintig jaar in dezelfde woning. De kinderen zijn uit huis en je wilt graag verhuizen naar een appartement. Je huidige woning is flink in waarde gestegen. Daardoor heb je een mooie overwaarde opgebouwd.
Toch betekent die overwaarde niet automatisch dat je iedere gewenste hypotheek kunt krijgen. Een bank kijkt namelijk niet alleen naar het vermogen dat in je woning zit, maar ook naar je inkomen en de betaalbaarheid van de nieuwe hypotheek.
Juist daarom is het belangrijk om vooraf inzicht te krijgen in zowel de waarde van je huidige woning als je financieringsmogelijkheden.
Benieuwd hoeveel overwaarde je mogelijk hebt? Begin dan met een gratis waardebepaling van je woning.
Kun je na je pensioen nog een huis kopen?
Jazeker. Er bestaat geen algemene maximale leeftijd waarop je nog een hypotheek mag afsluiten. Ook voor mensen die al met pensioen zijn, kunnen er mogelijkheden zijn. Denk bijvoorbeeld aan het inzetten van overwaarde, eigen spaargeld of specifieke hypotheekregelingen voor senioren.
Sommige geldverstrekkers bieden bovendien maatwerk wanneer je verhuist naar een woning met gelijkblijvende of lagere maandlasten. Wat mogelijk is, hangt altijd af van je persoonlijke financiële situatie en de voorwaarden van de geldverstrekker. Denk je aan een andere woning? Bekijk dan ook het woningaanbod in Apeldoorn.
NHG Senioren Verhuisregeling: toch verhuizen met een lager pensioeninkomen?
Wil je op latere leeftijd verhuizen, maar kun je door je (toekomstige) pensioeninkomen minder lenen? Dan kan de NHG Senioren Verhuisregeling uitkomst bieden.
Deze regeling is bedoeld voor huiseigenaren die al AOW ontvangen of binnen tien jaar de AOW-leeftijd bereiken en willen verhuizen naar een andere koopwoning met gelijkblijvende of lagere woonlasten.
Hoe werkt het en wat heb je eraan?
Bij een gewone hypotheekaanvraag rekent de bank doorgaans met de maandlasten van een hypotheek die je in dertig jaar volledig aflost. Met de NHG Senioren Verhuisregeling mag onder voorwaarden worden gekeken naar je werkelijke hypotheeklasten. Bij een aflossingsvrije hypotheek betaal je bijvoorbeeld alleen rente.
Hierdoor kan een verhuizing soms toch financieel haalbaar zijn, zelfs wanneer je op basis van je pensioeninkomen volgens de standaardberekening onvoldoende kunt lenen.
De regeling geldt alleen als je aan de NHG-voorwaarden voldoet, waaronder de geldende kostengrens. Een hypotheekadviseur kan beoordelen of je hiervoor in aanmerking komt.
Verhuizen op latere leeftijd of na je pensioen is dus zeker niet uitgesloten. Het is vooral belangrijk om goed te laten onderzoeken welke mogelijkheden bij jouw situatie passen.
Meer weten over de voorwaarden? Lees dan ook ons artikel over de Nationale Hypotheek Garantie (NHG).
Heb je al een hypotheek? Dan verandert er niet zomaar iets
Heb je een bestaande hypotheek en blijf je gewoon in je huidige woning wonen, zonder je hypotheek aan te passen? Dan verandert er door de aangekondigde nieuwe regels van Rabobank en Obvion niets.
De aangescherpte voorwaarden worden vooral relevant wanneer je een nieuwe hypotheek aanvraagt, gaat verhuizen, je hypotheek verhoogt of bepaalde wijzigingen wilt doorvoeren.
Er is dus geen reden om overhaast beslissingen te nemen. Wel kan het verstandig zijn om je tijdig te laten informeren als je verhuisplannen hebt.
Verhuisplannen? Ontdek wat er mogelijk is
Denk je erover om kleiner, gelijkvloers of comfortabeler te gaan wonen? Dan is het prettig om eerst te weten wat je huidige woning waard is én wat je financieel kunt besteden aan een volgende woning.
Met onze duo-service krijg je tijdens een gecombineerde afspraak van de makelaar en hypotheekadviseur, direct inzicht in de waarde van je woning, je aankoopmogelijkheden en je toekomstige maandlasten. Wel zo makkelijk!
Artikel geschreven in oktober 2026. De genoemde beleidswijzigingen zijn aangekondigd voor maart 2027. De definitieve voorwaarden kunnen nog wijzigen. Laat je persoonlijke hypotheekmogelijkheden altijd beoordelen door een hypotheekadviseur.
Bronnen
- Rabobank, officiële website
- Obvion, officiële website
- Nationale Hypotheek Garantie, NHG voor senioren
- Consumentenbond, Hypotheek
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Wat kost een huis kopen? Alle bijkomende kosten op een rij
Een huis kopen kost meer dan alleen de aankoopprijs. Maar hoeveel eigen geld heb je nodig en welke kosten kun je meefinancieren?
Welke kosten komen kijken bij het kopen van een huis?
Heb je jouw droomhuis gevonden? Dan wil je natuurlijk weten wat je straks écht kwijt bent. Naast de koopsom krijg je te maken met verschillende bijkomende kosten. Welke dat zijn, hangt onder andere af van je leeftijd, je hypotheek en of je een bestaande woning of nieuwbouwwoning koopt.
Kosten koper bij een bestaande woning
Bij bestaande woningen zie je vaak de afkorting k.k. (kosten koper) achter de vraagprijs staan. Dit betekent dat je als koper de overdrachtsbelasting en de kosten voor de eigendomsoverdracht bij de notaris betaalt. Daarnaast kun je met andere kosten te maken krijgen:
- Overdrachtsbelasting: meestal 2% van de woningwaarde als je er zelf gaat wonen. Onder voorwaarden geldt een vrijstelling voor kopers jonger dan 35 jaar.
- Notariskosten: voor de leveringsakte en, als je een hypotheek afsluit, de hypotheekakte.
- Taxatiekosten: voor het bepalen van de marktwaarde van de woning, meestal nodig voor je hypotheek.
- Hypotheekadvies en bemiddeling: voor het regelen van een passende hypotheek.
- Aankoopmakelaar: als je professionele begeleiding inschakelt bij het zoeken, beoordelen en aankopen van een woning.
- Bouwkundige keuring: om inzicht te krijgen in de technische staat van de woning en mogelijke onderhoudskosten.
- Nationale Hypotheek Garantie (NHG): een eenmalige bijdrage wanneer je een hypotheek met NHG afsluit.
Niet al deze kosten vallen formeel onder ‘kosten koper’, maar het zijn wel uitgaven waarmee je bij de aankoop rekening moet houden. Wil je weten wat een aankoopmakelaar voor je kan betekenen? Lees dan ook ons artikel Een huis kopen in Apeldoorn: heb je een aankoopmakelaar nodig?.
Hoeveel overdrachtsbelasting betaal je in 2026?
De overdrachtsbelasting hangt af van jouw situatie.
- 0% voor starters: ben je 18 tot en met 34 jaar, ga je zelf in de woning wonen en heb je niet eerder gebruikgemaakt van de startersvrijstelling? Dan betaal je in 2026 geen overdrachtsbelasting bij een woningwaarde van maximaal € 555.000.
- 2% voor eigen bewoning: koop je een woning om zelf in te wonen en kom je niet in aanmerking voor de startersvrijstelling? Dan betaal je doorgaans 2%.
- 8% voor een tweede woning of belegging: koop je bijvoorbeeld een vakantiewoning of een woning voor de verhuur, dan geldt in 2026 doorgaans dit tarief.
Voor andere onroerende zaken, zoals bedrijfspanden en onbebouwde grond, geldt doorgaans een tarief van 10,4%. Let op: de startersvrijstelling geldt per koper. Koop je samen een woning en voldoet slechts één van jullie aan de voorwaarden? Dan kan de vrijstelling alleen gelden voor het aandeel van die koper.
Hoeveel eigen geld heb je nodig om een huis te kopen?
In Nederland kun je in principe maximaal 100% van de marktwaarde van een woning financieren met een hypotheek, mits je inkomen voldoende is. De bijkomende aankoopkosten moet je daarom meestal uit eigen middelen betalen.
Daarnaast kan je eigen geld nodig hebben wanneer je meer biedt dan de getaxeerde marktwaarde. Stel dat je een woning koopt voor € 425.000, maar de taxateur stelt de marktwaarde vast op € 415.000. Dan moet je het verschil van € 10.000 in principe zelf financieren, naast de bijkomende kosten.
Hoeveel spaargeld je precies nodig hebt, hangt af van je persoonlijke situatie. Denk aan de overdrachtsbelasting, je hypotheek, eventuele aankoopbegeleiding en het bedrag dat je boven de marktwaarde biedt.
Rekenvoorbeeld: hoeveel kosten koper betaal je bij een huis van € 400.000?
Stel, je koopt in 2026 een bestaande woning van € 400.000. Naast de koopsom betaal je verschillende bijkomende kosten.
Dit zijn de geschatte kosten:
- Overdrachtsbelasting (2%): € 8.000
- Notariskosten: € 1.500
- Hypotheekadvies: € 2.500
- Taxatie: € 750
- Bouwkundige keuring: € 450
Totale bijkomende kosten: € 13.200
Ben je starter en kom je in aanmerking voor de vrijstelling van overdrachtsbelasting? Dan betaal je in dit voorbeeld geen € 8.000 overdrachtsbelasting en komen de totale bijkomende kosten uit op € 5.200.
De genoemde bedragen zijn indicatief, behalve de wettelijk vastgestelde overdrachtsbelasting. Kosten voor een aankoopmakelaar, NHG, verhuizing en eventuele verbouwing zijn niet inbegrepen. Houd er rekening mee dat je deze bijkomende kosten meestal met eigen geld moet betalen.
Nationale Hypotheek Garantie: wat kost het en wat levert het op?
Koop je een woning binnen de NHG-grens? Dan kun je mogelijk een hypotheek met Nationale Hypotheek Garantie (NHG) afsluiten. NHG biedt een financieel vangnet wanneer je door bepaalde onverwachte omstandigheden je hypotheek niet meer kunt betalen. Daarnaast bieden geldverstrekkers bij een hypotheek met NHG vaak een lagere hypotheekrente.
In 2026 is de NHG-grens € 470.000. Voor energiebesparende maatregelen kan deze onder voorwaarden oplopen tot € 498.200. Bij het afsluiten van een hypotheek met NHG betaal je eenmalig 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 is dat € 1.600.
Vanaf 1 januari 2027 stijgt de NHG-grens naar € 500.000, of € 530.000 wanneer je binnen de voorwaarden extra leent voor energiebesparende maatregelen. De eenmalige bijdrage blijft 0,4%.
Wil je weten of NHG voor jou interessant is?
→ Lees alles over de Nationale Hypotheek Garantie
Wat kost een nieuwbouwwoning?
Bij nieuwbouw staat vaak v.o.n. (vrij op naam) achter de verkoopprijs. Dit betekent doorgaans dat de kosten voor de eigendomsoverdracht en de btw al in de koopsom zijn opgenomen. Maar vrij op naam betekent niet dat je verder geen bijkomende kosten hebt.
Denk bijvoorbeeld aan:
- Hypotheekadvies en de hypotheekakte bij de notaris.
- Meerwerk, zoals een uitgebreidere keuken, badkamer of extra stopcontacten.
- Vloeren, wandafwerking, raamdecoratie en de inrichting van de tuin.
- Bouwrente en eventuele hypotheekrente tijdens de bouw.
- Mogelijke dubbele woonlasten als je huidige woning nog niet is verkocht of overgedragen.
Bij nieuwbouw wordt vaak gewerkt met een bouwdepot. Dit is een deel van je hypotheek waaruit de bouwtermijnen en eventueel afgesproken meerwerk worden betaald. Over het opgenomen hypotheekbedrag betaal je rente. Over het bedrag dat nog in het bouwdepot staat, ontvang je meestal een rentevergoeding.
Welke kosten precies bij de koopsom zijn inbegrepen, staat in de koop-/aannemingsovereenkomst.
Vergeet de kosten na de aankoop niet
Naast de aankoopkosten krijg je als huiseigenaar te maken met terugkerende lasten. Denk aan:
- Hypotheekrente en aflossing.
- Gemeentelijke belastingen en waterschapsbelasting.
- Opstalverzekering en eventuele andere verzekeringen.
- Energie- en waterkosten.
- Onderhoud en toekomstige reparaties.
- Bij een appartement: de bijdrage aan de Vereniging van Eigenaars (VvE).
Houd daarnaast rekening met verhuiskosten en eventuele verbouwingen. Een goede financiële voorbereiding voorkomt verrassingen.
Een huis kopen in Apeldoorn? Buurman helpt je verder
Een woning kopen is een grote financiële beslissing. Daarom is het prettig om vooraf te weten wat je kunt verwachten, welke kosten je moet reserveren en hoeveel ruimte je hebt om te bieden.
Bij Buurman Makelaardij begeleiden we je graag tijdens het aankoopproces. Van de eerste bezichtiging en het bepalen van een passend bod tot de onderhandelingen en de uiteindelijke overdracht.
→ Ontdek onze aankoopbegeleiding
Ben je nog op zoek naar jouw ideale woning? Met ons gratis Woningkompas ontdek je welke woningen aansluiten bij jouw woonwensen en blijf je op de hoogte van nieuw aanbod in Apeldoorn en omgeving.
Artikel bijgewerkt in oktober 2026. De genoemde belastingtarieven, vrijstellingsgrenzen en NHG-bedragen gelden voor 2026, tenzij anders vermeld.
Bronnen: Belastingdienst, overdrachtsbelasting · Belastingdienst, startersvrijstelling · NHG, grens 2026 · NHG, grens 2027
Vraag & antwoord
Meestal niet. Je kunt doorgaans maximaal 100% van de marktwaarde van de woning lenen, mits je inkomen voldoende is. Voor energiebesparende maatregelen bestaan onder voorwaarden ruimere financieringsmogelijkheden.
Nee. Je moet onder andere jonger zijn dan 35 jaar op het moment van de overdracht, zelf in de woning gaan wonen en niet eerder gebruik hebben gemaakt van de vrijstelling. In 2026 mag de woningwaarde bovendien niet hoger zijn dan € 555.000.
Bij nieuwbouw koop je vaak vrij op naam. De kosten voor de eigendomsoverdracht zijn dan doorgaans inbegrepen. Je betaalt meestal nog wel voor hypotheekadvies, de hypotheekakte en eventuele extra werkzaamheden of afwerking.
Nee. Je kunt zelf een woning kopen. Een aankoopmakelaar helpt je onder andere bij het beoordelen van de woning, het bepalen van een passend bod, de onderhandelingen en het controleren van de koopovereenkomst.
Sommige kosten voor het afsluiten van de hypotheek zijn onder voorwaarden fiscaal aftrekbaar. Denk aan hypotheekadvies, de hypotheekakte en taxatiekosten die nodig zijn voor de financiering. Overdrachtsbelasting, de leveringsakte en de aankoopmakelaar zijn niet aftrekbaar.
Dat verschilt per situatie. Je hebt meestal eigen geld nodig voor de bijkomende aankoopkosten. Daarnaast kan extra spaargeld nodig zijn als je meer biedt dan de getaxeerde marktwaarde of als je wilt verbouwen. Een hypotheekadviseur kan berekenen hoeveel eigen geld je in jouw situatie nodig hebt.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

NVM kwartaalcijfers Q3 2026: dit valt op in Apeldoorn
De huizenprijzen in Apeldoorn stijgen nog steeds, maar de markt verandert. Kopers krijgen meer keuze en niet iedere woning wordt meer vanzelfsprekend boven de vraagprijs verkocht. Wat zeggen de nieuwste cijfers, en belangrijker: wat betekenen ze als je wilt kopen of verkopen?
De actuele woningmarktcijfers van Apeldoorn
De meest recente cijfers laten zien dat de huizenprijzen in Apeldoorn op jaarbasis met 4,9% zijn gestegen. Tegelijk verschillen de resultaten steeds sterker per wijk, woningtype, prijsklasse en staat van onderhoud.
Prijsontwikkeling op jaarbasis: +4,9%
Verkochte woningen: 512
Gemiddelde verkoopprijs: € 509.000
Verkoopprijs ten opzichte van vraagprijs: +1,6%
Boven de vraagprijs verkocht: 59,9%
Woningen in aanbod: 407
Bron: NVM | Laatst bijgewerkt: september 2026
Landelijk kwam de gemiddelde verkoopprijs van een bestaande koopwoning in het derde kwartaal van 2026 uit op € 503.000. Dat was 1,8% hoger dan een jaar eerder. Er werden circa 48.500 woningen te koop gezet en aan het einde van het kwartaal stonden ongeveer 39.000 woningen in aanbod, 24% meer dan een jaar eerder.
Kort samengevat: de prijzen in Apeldoorn stijgen nog, terwijl het ruimere aanbod kopers bij sommige woningen meer tijd en onderhandelingsruimte geeft. Dat betekent niet dat iedere woning hetzelfde reageert. Juist de verschillen binnen de lokale markt worden belangrijker.
Let op: NVM en CBS/Kadaster gebruiken verschillende meetmethoden, meetperioden en woningselecties. Daardoor kunnen cijfers van elkaar afwijken.
De gemiddelde huizenprijs vertelt niet het hele verhaal
Een gemiddelde is handig om de richting van de markt te volgen, maar het is geen prijskaartje voor jouw woning of voor het huis dat je op het oog hebt. Een tussenwoning in De Maten kan een andere belangstelling trekken dan een appartement in het centrum of een vrijstaande woning in Ugchelen. Ook woonoppervlak, onderhoud, energielabel, ligging en afwerking maken verschil.
Daarom kijken we altijd verder dan één percentage. Recente verkopen van vergelijkbare woningen, het concurrerende aanbod en de belangstelling tijdens de verkoop geven samen een veel bruikbaarder beeld.
Is dit het juiste moment om een huis te kopen
Veel woningzoekers vragen zich af of ze nu moeten kopen of beter kunnen wachten. Die twijfel is begrijpelijk. Huizenprijzen, hypotheekrente en berichten over overbieden krijgen veel aandacht. Toch bestaat het perfecte instapmoment vrijwel nooit. Vooraf weet niemand precies hoe prijzen en rente zich ontwikkelen.
De nuttigste vraag is daarom niet alleen wat de markt gaat doen, maar of kopen past bij jouw situatie. Denk aan je inkomen, eigen geld, maandlasten, woonwensen en hoe lang je verwacht in de woning te blijven. Als die basis klopt, kun je veel gerichter zoeken en beslissen.
Zo voorkom je dat je op de verkeerde dingen let
Kopers richten zich vaak sterk op de vraagprijs. Maar de vraagprijs is niet automatisch de marktwaarde. Een woning kan scherp worden aangeboden om veel belangstelling te trekken, terwijl een andere woning juist ruim is geprijsd. Een vast percentage bovenop de vraagprijs zetten is daarom geen betrouwbare biedstrategie.
Kijk ook naar de bouwkundige staat, verwachte onderhoudskosten, verduurzamingsmogelijkheden, het energielabel en de omgeving. Laat daarnaast vooraf berekenen wat je verantwoord kunt lenen en welke maandlast daarbij hoort. Zo weet je tijdens een bezichtiging niet alleen of je de woning wilt, maar ook wat je ervoor kunt en wilt betalen.
Via Woningkompas kun je je woonwensen doorgeven en op de hoogte blijven van woningen die daarbij passen.
Wordt er in Apeldoorn nog overboden
Ja, woningen kunnen nog steeds boven de vraagprijs worden verkocht, maar zeker niet allemaal. Een instapklare woning op een populaire locatie kan meerdere bieders trekken. Bij een woning met achterstallig onderhoud, een hogere vraagprijs of een kleinere doelgroep kan juist ruimte ontstaan om te onderhandelen.
Het gemiddelde overbiedingspercentage beschrijft wat er in een periode is gebeurd. Het zegt niet hoeveel jij op één specifieke woning moet bieden. Een goed bod is gebaseerd op vergelijkbare verkopen, de staat en ligging van de woning, de belangstelling en jouw eigen financiële grens. Ontbindende voorwaarden en de gewenste overdrachtsdatum kunnen eveneens onderdeel zijn van een sterk bod.
Is dit een goed moment om je huis te verkopen
Ook voor verkopers geeft een gemiddelde prijsontwikkeling maar een deel van het antwoord. Het juiste verkoopmoment hangt samen met je verhuisplannen, de vraag naar jouw type woning en het aanbod waarmee je concurreert. Als kopers meer keuze hebben, wegen een realistische vraagprijs, een verzorgde presentatie en een doordachte verkoopstrategie zwaarder.
Te hoog inzetten kan ertoe leiden dat geïnteresseerden afhaken of wachten. Een onderbouwde prijsstrategie kan juist voor een goede start en serieuze belangstelling zorgen. Daarom vergelijken we jouw woning met recente verkopen én met woningen die op dat moment te koop staan.
Wat is jouw woning in Apeldoorn waard
De waarde van een woning wordt niet bepaald door het gemiddelde van Apeldoorn alleen. Twee huizen in dezelfde straat kunnen door verschillen in woonoppervlak, onderhoud, energielabel, uitbouw, ligging en afwerking een andere opbrengst hebben. Een persoonlijke waardebepaling geeft daarom meer houvast dan een algemeen marktpercentage.
Benieuwd naar de actuele waarde en verkoopkansen van jouw woning? Vraag dan een gratis waardebepaling aan. Een NVM-makelaar van Buurman Makelaardij bekijkt de woning en bespreekt welke aanpak bij jouw plannen past.
Kopen of verkopen begint met inzicht
De woningmarkt in Apeldoorn laat zich niet samenvatten in één cijfer. De cijfers geven richting, maar jouw woning, budget en plannen bepalen welke stap verstandig is. Een goede voorbereiding helpt je om kansen te herkennen zonder je te laten opjagen.
Wil je weten wat de actuele markt betekent voor jouw aankoop– of verkoopplannen? Neem gerust contact op voor een vrijblijvend gesprek. Buurman Makelaardij denkt rustig en eerlijk met je mee, zodat je een keuze kunt maken die bij je past.
Vraag & antwoord
Volgens de meest recente cijfers is de prijsontwikkeling in Apeldoorn nog positief. De uitkomst verschilt wel per wijk, woningtype, prijsklasse en staat van onderhoud. Kijk daarom naast het gemiddelde altijd naar vergelijkbare woningen.
Dat hangt vooral af van je financiële mogelijkheden, maandlasten, woonwensen en toekomstplannen. Marktvoorspellingen kunnen helpen bij de context, maar vormen geen garantie. Laat je budget vooraf berekenen en beoordeel iedere woning afzonderlijk.
Er bestaat geen betrouwbaar standaardpercentage. Bij de ene woning wordt overboden, terwijl bij een andere woning onderhandeling mogelijk is. Een passend bod volgt uit recente vergelijkbare verkopen, de woningkwaliteit, belangstelling en jouw eigen grens.
Niet automatisch. Een rustiger markt kan betekenen dat een verkoop meer voorbereiding of tijd vraagt. De waarde blijft afhankelijk van onder meer locatie, woningtype, onderhoud, energielabel, afwerking en het actuele concurrerende aanbod.
Een online indicatie of gemiddelde verkoopprijs geeft een eerste beeld. Voor een realistische actuele waarde zijn de woning zelf, recente verkopen in de buurt en het huidige aanbod belangrijk. Een persoonlijke waardebepaling brengt die factoren samen.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Huis bezichtigen? Hier moet je écht op letten
Je loopt een huis binnen en denkt binnen een paar minuten: ja, dit zou zomaar eens iets kunnen zijn. Mooie keuken, fijne woonkamer, leuke tuin… Maar juist als je enthousiast bent, zie je gemakkelijk dingen over het hoofd.
Want hoe is het onderhoud? Hoeveel bergruimte is er? Wat hoor je als je even stil bent? Waar staat de zon? En hoe zit het met verduurzaming, eventuele verbouwingen en de buurt?
Ga je een huis bezichtigen? Kijk dan verder dan de inrichting. Met deze tips weet je waar je op moet letten én welke vragen je kunt stellen.
1. Begin met je eerste gevoel
Een bezichtiging begint niet pas bij de voordeur. Kijk als je aankomt alvast goed om je heen. Hoe ziet de straat eruit? Kun je makkelijk parkeren? Hoe dicht staan de andere woningen op elkaar? En vooral: spreekt de plek je aan?
Eenmaal binnen is je eerste gevoel minstens zo belangrijk. Voelt het huis prettig? Zie je jezelf hier thuiskomen?
Probeer daarbij door de inrichting van de huidige bewoners heen te kijken. Een knalrode muur kun je schilderen. Een donkere woonkamer, een onhandige indeling of een drukke weg achter het huis verander je een stuk minder makkelijk.
2. Kijk naar licht, ruimte én indeling
Op Funda heb je de vierkante meters waarschijnlijk allang bekeken. Maar 120 m² in het ene huis kan heel anders voelen dan 120 m² in het andere.
Loop daarom niet alleen door de kamers, maar bedenk hoe jij ze zou gebruiken. Waar komt je bank? Past je eettafel? Is er voldoende kastruimte? Kun je ergens rustig thuiswerken?
Kijk naar de ramen en de lichtinval. Een zonnige woonkamer op de foto’s kan tijdens jouw bezichtiging ineens een stuk donkerder blijken.
Tip: ga eens op de plek staan waar jouw bank of eettafel ongeveer zou komen. Dan ervaar je de ruimte heel anders.
3. Doe eens even helemaal niets
Klinkt misschien gek, maar wees tijdens een bezichtiging eens een halve minuut stil.
Wat hoor je?
Verkeer? Een trein? De buren? Een schoolplein? Of juist helemaal niets?
Zeker in een slaapkamer is dit interessant. Een geluid dat je tijdens een gezellig gesprek nauwelijks opmerkt, kan om zes uur ‘s ochtends ineens een stuk minder gezellig zijn.
4. Kijk verder dan de mooie keuken
Een strakke keuken, visgraatvloer of mooi gestylede woonkamer trekt vanzelf je aandacht. Probeer daar doorheen te kijken en let op de staat van de woning zelf.
Bekijk bijvoorbeeld de kozijnen, muren en plafonds. Zie je scheuren of vochtplekken? Hoe ziet het schilderwerk eruit? Hoe oud lijkt het dak? En wat is de staat van het sanitair?
Een scheurtje hoeft helemaal geen probleem te zijn en een vochtplek betekent niet automatisch dat er iets ernstigs aan de hand is. Zie je iets opvallends? Vraag ernaar.
5. Vergeet de technische zaken niet
Je hoeft tijdens een eerste bezichtiging niet met een zaklamp de kruipruimte in, maar een paar technische zaken zijn wel goed om te bekijken.
Denk aan de meterkast, cv-ketel of warmtepomp, ventilatie, beglazing, kozijnen en zichtbare leidingen. Vraag hoe oud installaties zijn en of er onderhoud aan is uitgevoerd.
Is de woning ouder of twijfel je over de technische staat? Dan kan een bouwkundige keuring verstandig zijn.
6. Hoe energiezuinig is het huis?
Het energielabel geeft een eerste indicatie, maar kijk verder.
Heeft de woning dubbel, HR++ of triple glas? Is het dak, de vloer of de gevel geïsoleerd? Zijn er zonnepanelen? Hoe wordt de woning verwarmd? Is er een warmtepomp of nog een oudere cv-ketel?
Vraag eventueel naar het energieverbruik van de huidige bewoners. Houd er wel rekening mee dat hun verbruik natuurlijk niet hetzelfde hoeft te zijn als dat van jou.
En vergeet het comfort niet. Een goed geïsoleerd huis kan niet alleen schelen in de energiekosten, maar voelt vaak prettiger aan.
7. Zie je verbouwmogelijkheden?
Misschien is het huis niet precies zoals jij het wilt, maar kan het dat wel worden.
Kun je de keuken openbreken? Is een uitbouw mogelijk? Zou de zolder een extra slaapkamer kunnen worden? Kun je ergens een thuiswerkplek creëren?
Maak daarbij onderscheid tussen willen verbouwen en moeten verbouwen. Een keuken vervangen omdat je de kleur niet mooi vindt, is iets anders dan kozijnen, dak of installaties die op korte termijn aan vervanging toe zijn.
Heb je grote verbouwplannen? Ga er niet automatisch vanuit dat alles kan. Constructie, het omgevingsplan en benodigde vergunningen kunnen een rol spelen.
8. Loop de tuin niet te snel voorbij
Bij mooi weer verkoopt een zonnige tuin zichzelf bijna. Maar kijk iets verder.
Hoe ligt de tuin ten opzichte van de zon? Hoeveel privacy heb je? Hoeveel onderhoud vraagt hij? Is er een achterom? Waar staan bomen en hoge gebouwen die voor schaduw kunnen zorgen?
Kijk vanuit de tuin trouwens eens terug naar het huis. Vanaf daar zie je soms ineens dingen aan gevel, kozijnen of dak die je aan de voorkant niet waren opgevallen.
9. Kijk uit ieder raam
Een simpele tip die verrassend veel informatie oplevert: kijk uit de ramen.
Wat zie je vanuit de woonkamer? Kijk je vanuit de slaapkamer rechtstreeks bij de buren naar binnen? Staat er achter de tuin een flat, school of bedrijf? En hoeveel privacy heb je werkelijk?
Op woningfoto’s wordt logischerwijs vooral het huis zelf mooi in beeld gebracht. Tijdens de bezichtiging kun jij zien wat er nét buiten beeld staat.
10. Verken de buurt
Een huis kun je verbouwen. De locatie neem je erbij.
Loop daarom eens door de straat en rijd een rondje door de buurt. Waar zijn de supermarkt, scholen, sportverenigingen en het openbaar vervoer? Hoe zit het met parkeren? Hoe druk is de straat?
Ben je serieus geïnteresseerd? Ga dan op een ander tijdstip nog eens terug. Een rustige straat op dinsdagochtend kan er tijdens de avondspits heel anders uitzien.
11. Stel vragen
Een bezichtiging is niet alleen bedoeld om te kijken. Vraag vooral.
Interessante vragen zijn bijvoorbeeld:
Je hoeft deze lijst niet tijdens je eerste rondje als een kruisverhoor af te werken. Bepaal vooral welke antwoorden voor jouw beslissing belangrijk zijn.
12. Bekijk de informatie over de woning
Ben je geïnteresseerd? Kijk dan niet alleen naar wat je tijdens de bezichtiging hebt gezien.
Bestudeer de beschikbare woninginformatie en documenten. Denk aan de vragenlijst van de verkoper, lijst van zaken, energielabel, plattegronden en andere beschikbare stukken.
Bij een appartement zijn er nog extra zaken om naar te kijken, zoals de Vereniging van Eigenaars (VvE), servicekosten, het reservefonds en het meerjarenonderhoudsplan.
Begrijp je iets niet? Vraag het. Daar zijn wij voor.
13. Vergeet het financiële plaatje niet
Een huis kan perfect voelen, maar het moet natuurlijk wel financieel passen.
Weet daarom liefst vóórdat je serieus gaat zoeken hoeveel je ongeveer kunt lenen en welke maandlasten daarbij horen. Houd daarnaast rekening met bijkomende kosten en met geld dat je eventueel nodig hebt voor verbouwen, verduurzamen of onderhoud.
Heb je al een koopwoning? Dan is het belangrijk om te weten wat die naar verwachting kan opleveren. Dat kan veel verschil maken voor je mogelijkheden bij de aankoop van een volgende woning.
14. Verliefd? Ga nog een keer kijken
Heb je na de eerste bezichtiging nog steeds dat dit zou hem weleens kunnen zijn-gevoel? Plan dan een tweede bezichtiging.
De eerste keer kijk je vaak vooral met je gevoel. De tweede keer zie je andere dingen.
Neem de tijd, stel de vragen die na de eerste bezichtiging bij je opkwamen en neem eventueel iemand mee die met een frisse blik kijkt.
15. Overweeg een aankoopmakelaar
Zeker in een markt waarin je soms snel moet beslissen, kan het prettig zijn als iemand naast je staat die dagelijks woningen bekijkt.
Een aankoopmakelaar kijkt met andere ogen naar een woning, kan relevante stukken beoordelen, denkt mee over de waarde en helpt bij het bepalen van een passende aankoopstrategie. En misschien nog wel belangrijker: waar jij inmiddels verliefd bent op de openslaande deuren en die heerlijke tuin, kijkt de aankoopmakelaar gewoon nog even nuchter naar het hele plaatje.
Neem vooral je gevoel én je verstand mee
Een woning kopen doe je niet iedere dag. Natuurlijk mag je enthousiast worden van een mooie keuken, fijne tuin of die ene erker waar je jezelf al met een kop koffie ziet zitten.
Maar kijk verder.
Past het huis bij de manier waarop jij wilt wonen? Is de technische en financiële kant in orde? En voelt het na een tweede keer kijken nog steeds goed? Dan wordt het tijd om naar de volgende stap te kijken.
Heb je een woning in Apeldoorn of omgeving op het oog en wil je hulp bij de aankoop? De aankoopmakelaars van Buurman Makelaardij kijken graag met je mee.
Meer weten over aankoopbegeleiding →
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Wat is de Nationale Hypotheek Garantie (NHG)?
Ga je een huis kopen en kun je kiezen voor een hypotheek met NHG? Dan wil je natuurlijk weten wat Nationale Hypotheek Garantie precies is en wat je eraan hebt. NHG kan je meer zekerheid én mogelijk een lagere hypotheekrente bieden. In 2026 geldt een NHG-grens van € 470.000.
Wat is de Nationale Hypotheek Garantie?
NHG is een vangnet bij het afsluiten van een hypotheek. Krijg je door bijvoorbeeld werkloosheid, arbeidsongeschiktheid, een scheiding of het overlijden van je partner problemen met het betalen van je hypotheek? Dan kan NHG onder voorwaarden helpen.
Daarnaast krijg je bij veel geldverstrekkers met NHG een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt.
Wat is de NHG-grens in 2026?
De NHG-grens is in 2026 € 470.000. In 2025 was dat € 450.000.
Wil je energiebesparende maatregelen meefinancieren? Dan kan de grens oplopen tot € 498.200. Het bedrag boven € 470.000 moet dan volledig worden gebruikt voor toegestane energiebesparende maatregelen.
Is de vraagprijs bepalend voor NHG?
Staat een huis voor € 465.000 te koop? Dan betekent dat niet automatisch dat je de woning met NHG kunt financieren.
De uiteindelijke koopsom, de getaxeerde woningwaarde en de hoogte van je hypotheek spelen een rol. Zeker als je boven de vraagprijs biedt, is het daarom belangrijk om vooraf te weten hoeveel je kunt financieren en hoeveel eigen geld je eventueel nodig hebt.
Wat kost NHG in 2026?
Voor NHG betaal je in 2026 eenmalig 0,4% van het hypotheekbedrag.
Bij een hypotheek van € 400.000 is dat € 1.600. Daar staat tegenover dat NHG bij veel geldverstrekkers een lagere hypotheekrente oplevert.
Wat zijn de voordelen van NHG?
Met Nationale Hypotheek Garantie profiteer je mogelijk van:
- een lagere hypotheekrente;
- extra zekerheid als je financiële situatie onverwacht verandert;
- hulp bij betalingsproblemen;
- onder voorwaarden bescherming tegen een restschuld bij noodzakelijke verkoop.
Kun je € 470.000 lenen met NHG?
De NHG-grens is geen maximale hypotheek die iedereen kan lenen. Hoeveel je kunt lenen hangt onder andere af van je inkomen, financiële verplichtingen, hypotheekrente en de woning.
Weet daarom vóór je gaat bieden wat je financiële mogelijkheden zijn. Zo voorkom je dat je verliefd wordt op een huis dat financieel niet haalbaar blijkt.
Huis kopen in Apeldoorn?
Heb je een woning op het oog? Dan wil je niet alleen weten wat je kunt lenen, maar ook wat de woning waard is en wat een verstandig bod is.
Buurman Makelaardij helpt je bij de aankoop van een huis in Apeldoorn en omgeving. Van bezichtiging en waardebepaling tot biedingsstrategie en aankoop.
Hulp nodig bij het kopen van een huis? Neem contact met ons op!
Vraag & antwoord
Hoeveel kost NHG in 2026?
De NHG-grens bedraagt in 2026 € 470.000. Wanneer je energiebesparende voorzieningen meefinanciert, kan de maximale grens oplopen tot € 498.200. Voor het bedrag boven € 470.000 gelden aanvullende voorwaarden.
In 2026 bedraagt de eenmalige borgtochtprovisie voor Nationale Hypotheek Garantie 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 betaal je dus € 1.600.
Bij veel geldverstrekkers krijg je met NHG een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt. Hoe groot het renteverschil is, verschilt per hypotheekaanbieder en situatie.
Dat kan, maar de vraagprijs is niet het enige criterium. De woningwaarde, uiteindelijke koopsom, hoogte van de hypotheek en NHG-voorwaarden spelen allemaal een rol. Een bedrag dat je niet kunt financieren, zul je mogelijk met eigen geld moeten betalen.
Als de woning en hypotheek aan de NHG-voorwaarden voldoen, kan een woning van € 470.000 in 2026 binnen de NHG-grens vallen. Dat betekent niet automatisch dat jij € 470.000 kunt lenen. Je maximale hypotheek wordt onder andere bepaald door je inkomen, financiële verplichtingen, rente en de woning.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
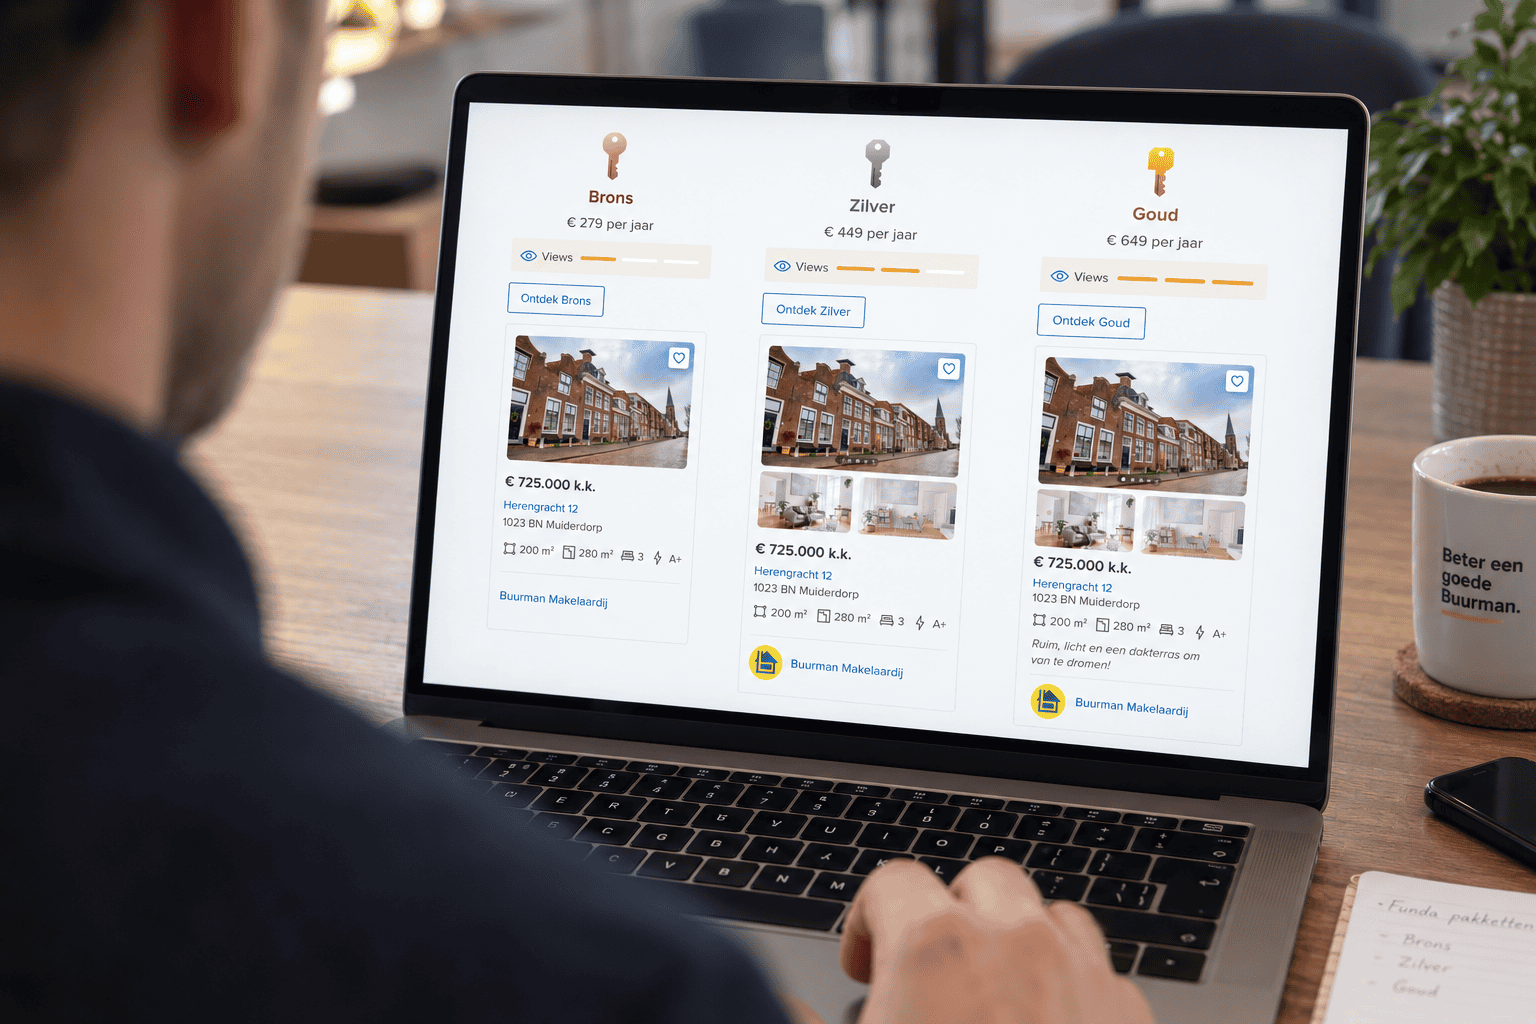
Nieuwe Funda-pakketten: kies je voor Brons, Zilver of Goud?
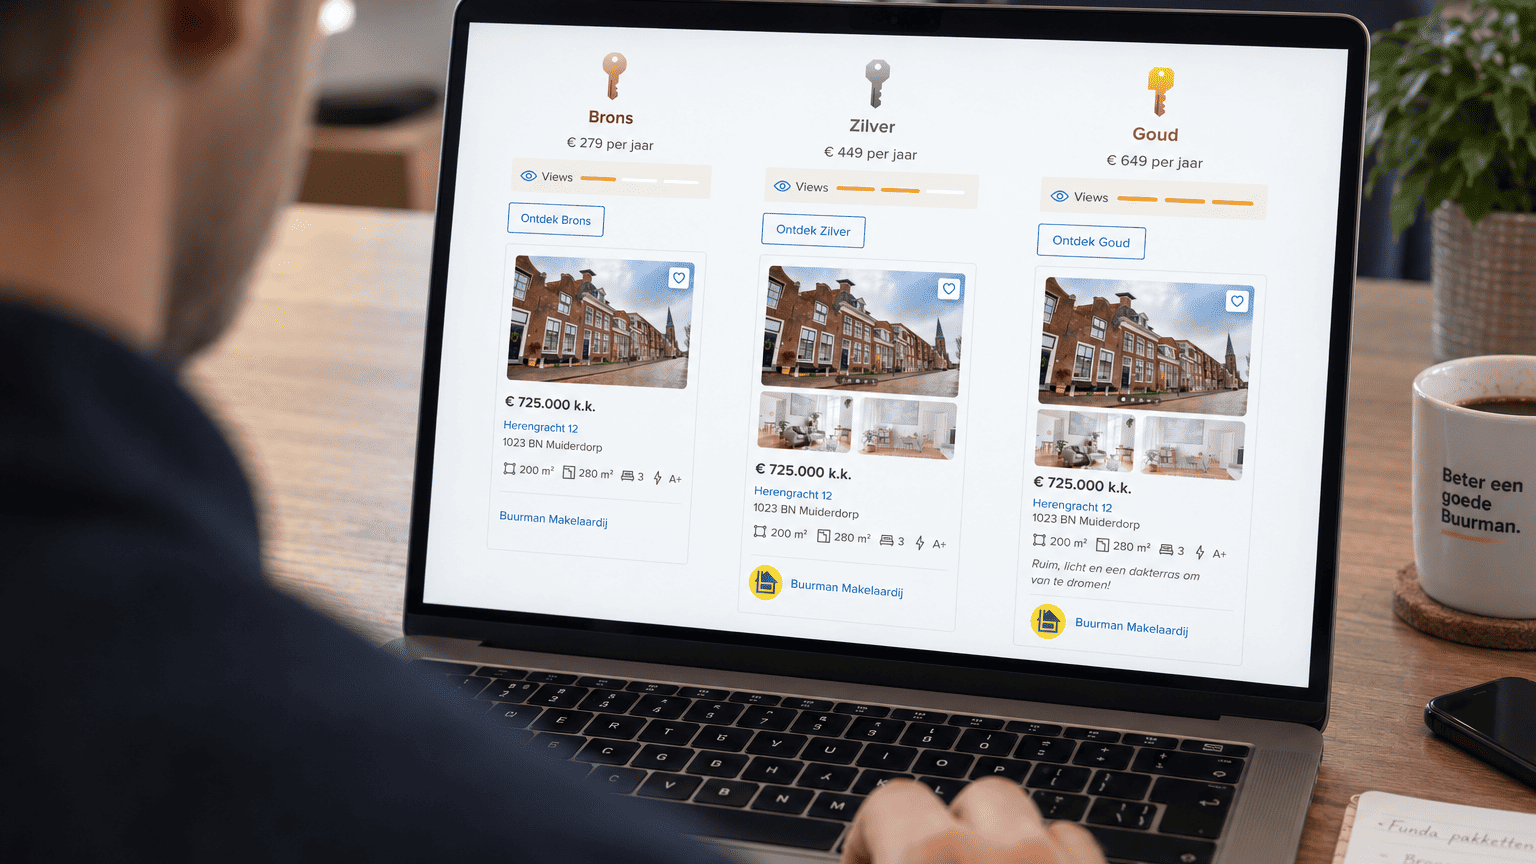
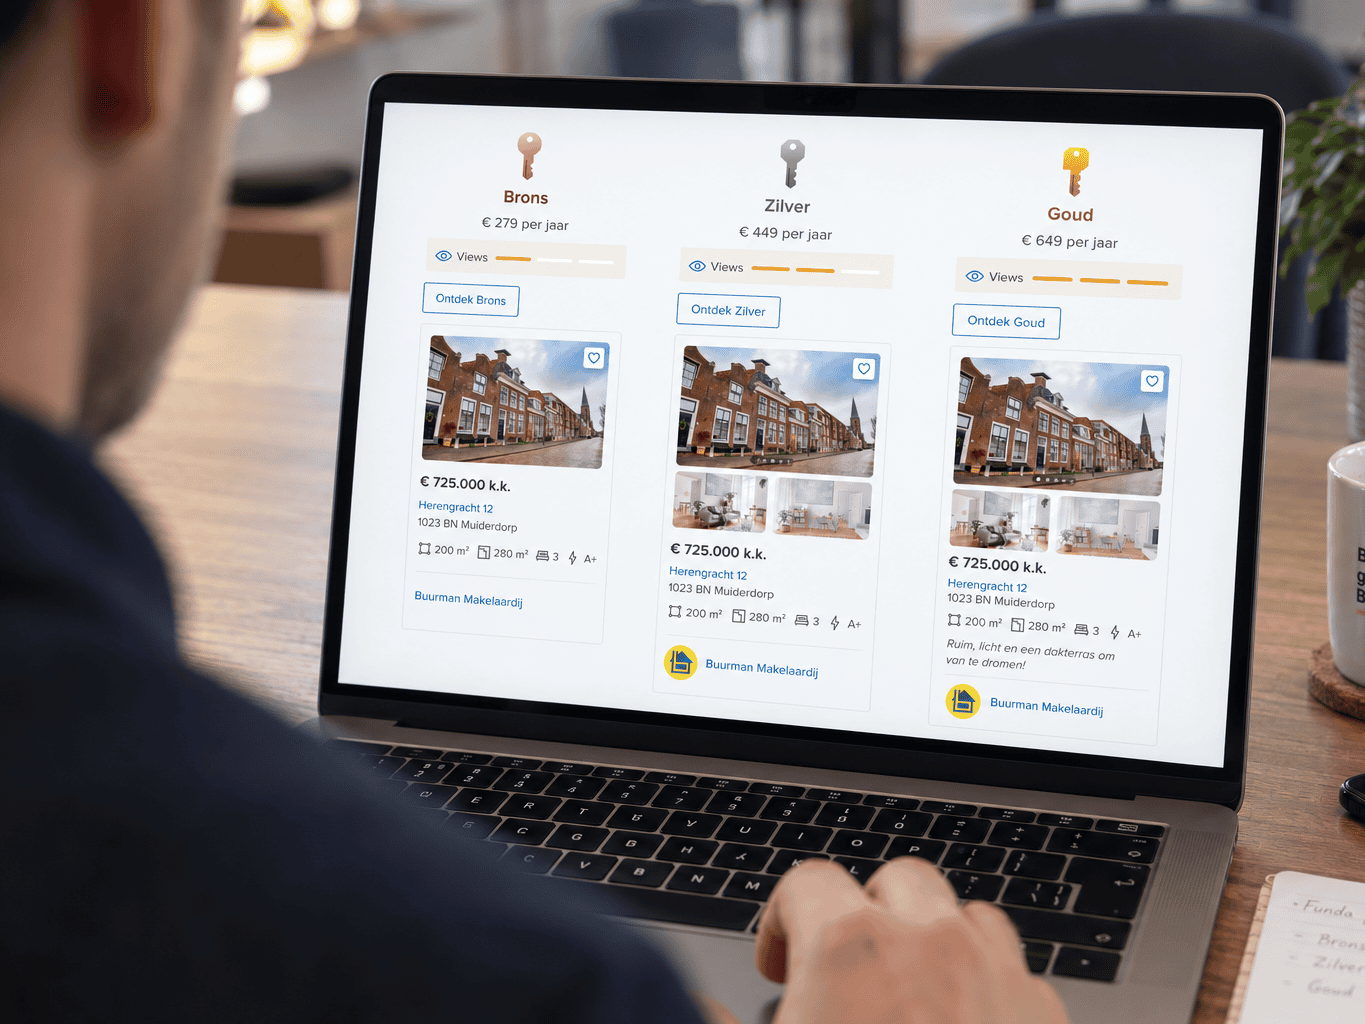
Sinds 16 september 2026 werkt Funda met drie nieuwe presentatiepakketten: Brons, Zilver en Goud. Wat betekent dit voor jou als je jouw woning in Apeldoorn wilt verkopen?
Wat is er veranderd op Funda?
De eerdere pakketten Basis, Compleet en Premium zijn vervangen door Brons, Zilver en Goud. Bij alle drie de pakketten kun je onbeperkt foto’s en een plattegrond plaatsen. Ook wordt de woning opgenomen in e-mails en meldingen aan woningzoekers met een passend zoekprofiel.
Het belangrijkste verschil zit in de ruimte die jouw woning krijgt om op te vallen. Een uitgebreider pakket biedt een grotere weergave, een hogere positie binnen vergelijkbaar aanbod en meer mogelijkheden om de woning te presenteren.
De pakketkeuze is daarmee een nadrukkelijker onderdeel van de verkoopstrategie geworden.
Wat kosten de nieuwe Funda-pakketten?
Funda hanteert voor woningen de volgende prijzen:
- Brons: € 279 inclusief btw
- Zilver: € 449 inclusief btw
- Goud: € 649 inclusief btw
De pakketten hebben een looptijd van één jaar. Dit zijn de pakketprijzen van Funda. Welke overige verkoopkosten, zoals fotografie, plattegronden, video en dienstverlening van de makelaar, daarbij komen of al in een verkoopvoorstel zijn inbegrepen, verschilt per makelaar. Vraag daarom altijd vooraf om een duidelijk overzicht.
Brons: een complete basispresentatie
Brons is het instappakket. Je woning wordt met onbeperkte foto’s, een plattegrond en de belangrijkste woninginformatie op Funda geplaatst. Ook ontvangen passende woningzoekers meldingen over het nieuwe aanbod.
Binnen de nieuwe pakketstructuur heeft Brons de kleinste weergave en de laagste pakket-ranking. Toch kan het in bepaalde situaties een prima keuze zijn. Denk aan een aantrekkelijk geprijsde woning waarvoor veel belangstelling wordt verwacht en weinig vergelijkbaar aanbod beschikbaar is.
Een goed pakket kan aandacht ondersteunen, maar de basis moet altijd kloppen: een realistische vraagprijs, professionele foto’s, volledige informatie en een overtuigende verkooptekst.
Zilver: meer ruimte om op te vallen
Zilver biedt alles van Brons, aangevuld met een grotere weergave en een hogere positie binnen vergelijkbaar aanbod. Woningzoekers kunnen bovendien al in de resultatenlijst door vijf foto’s bladeren.
Ook kunnen bij Zilver uitgebreidere presentatiemiddelen worden toegevoegd, zoals:
- een woningvideo;
- 360-gradenfoto’s;
- een 3D-tour;
- een automatisch overzicht van belangrijke woningkenmerken.
Voor veel woningen kan Zilver een interessante middenweg zijn. Zoekers krijgen sneller een completer beeld, terwijl je niet direct voor het meest uitgebreide pakket kiest. Dat kan bijvoorbeeld goed passen bij een gezinswoning waarbij de leefruimte, tuin en indeling belangrijke verkoopargumenten zijn.
Goud: maximale zichtbaarheid en presentatie
Goud is het uitgebreidste Funda-pakket. De woning wordt het grootst weergegeven en krijgt binnen vergelijkbaar aanbod de hoogste pakket-ranking. In de resultatenlijst kunnen woningzoekers door tien foto’s bladeren.
Daarnaast biedt Goud onder meer:
- een promotekst in het zoekresultaat;
- een woningfoto in pushmeldingen;
- video, 360-gradenfoto’s en een 3D-tour;
- de Virtuele Styler, waarmee zoekers verschillende interieurstijlen kunnen bekijken.
Dit pakket kan interessant zijn voor een bijzondere woning, een huis in een hogere prijsklasse of een woning die concurreert met veel vergelijkbaar aanbod. Juist wanneer de doelgroep kleiner is, kan extra zichtbaarheid waardevol zijn.
Staat Goud altijd boven Brons en Zilver?
Nee. Funda legt uit dat verschillende factoren de standaardvolgorde bepalen.
Nieuw aanbod met een betaald pakket krijgt gedurende de eerste 48 uur extra aandacht. Daardoor kan een nieuwe woning met Brons tijdelijk hoger staan dan een woning met Goud die al langer online staat. Daarna is de volgorde gebaseerd op pakketsoort en tellen onder meer de verkoopstatus, het gekozen pakket en de volledigheid van de presentatie mee.
Een actueel en volledig woningdossier blijft dus belangrijk. Alleen een duurder pakket kiezen is niet voldoende.
Tijdelijk een gratis upgrade
Bij de introductie van de nieuwe pakketten geldt tot en met 31 december 2026 een tijdelijke actie. Wanneer de verkoper het pakket rechtstreeks bij Funda afrekent en aan de voorwaarden voldoet, kan een kosteloze upgrade worden aangeboden:
- je betaalt Brons en krijgt Zilver;
- je betaalt Zilver en krijgt Goud.
Omdat de precieze afrekenroute en voorwaarden per verkoopopdracht kunnen verschillen, is het verstandig dit vooraf met de makelaar te bespreken.
Vraag & antwoord
Nee. Een woning kan alleen via een makelaar op Funda worden geplaatst. De makelaar maakt de woningpresentatie, meldt de woning aan en adviseert welk pakket bij de gekozen verkoopstrategie past.
Niet automatisch. Meer zichtbaarheid kan helpen, maar het pakket moet passen bij het type woning, de doelgroep, de vraagprijs en het concurrerende aanbod. Een courante woning kan met Brons of Zilver al voldoende aandacht krijgen, terwijl Goud bij een bijzondere woning meer kan toevoegen.
Het Funda-pakket biedt de mogelijkheid om foto’s en andere media te plaatsen. De productie daarvan, zoals fotografie, video of een 3D-tour, is niet automatisch onderdeel van de pakketprijs. Controleer daarom goed wat er in de verkoopofferte van je makelaar is opgenomen.
Bestaande presentaties zijn automatisch omgezet: Basis naar Brons, Compleet naar Zilver en Premium naar Goud. Voor die omzetting hoefde geen nieuw pakket te worden aangeschaft.
Dat hangt niet alleen af van je budget. Ook het woningtype, de prijsklasse, de doelgroep en het actuele aanbod in jouw deel van Apeldoorn spelen mee. De beste keuze ontstaat daarom pas wanneer het Funda-pakket wordt bekeken als onderdeel van het complete verkoopplan.
Denk je na over de verkoop van je woning? Buurman Makelaardij kijkt graag met je mee naar de waarde, de concurrentie en de presentatie die jouw huis nodig heeft. Zo betaal je niet vanzelfsprekend voor het grootste pakket, maar kies je bewust voor de aanpak die bij jouw woning en verkoopdoel past. Een goede Buurman helpt je graag om die keuze helder te maken.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief