
Een huis kopen én verduurzamen? Regel extra budget via je hypotheek
Je hebt je droomhuis gevonden, maar de isolatie kan beter, de ramen zijn verouderd of je wilt graag een warmtepomp. Wist je dat je hiervoor mogelijk extra geld kunt lenen via je hypotheek?
Een huis kopen is al duur genoeg
Bij het kopen van een huis komt financieel veel kijken. Naast de koopsom heb je te maken met bijkomende kosten, een verhuizing en misschien nog een verbouwing. En dan is er ook nog het energielabel. Want een woning met een minder goed energielabel kan betekenen dat je later flink moet investeren in isolatie, glas of een zuinigere verwarming.
Veel kopers schuiven die plannen daarom vooruit. Terwijl je juist bij het afsluiten van je hypotheek mogelijk al extra geld kunt reserveren om je nieuwe huis energiezuiniger te maken.
Wat is het energiebespaarbudget?
Het energiebespaarbudget (EBB) is een bedrag dat je binnen je hypotheek reserveert voor energiebesparende maatregelen. Het grote voordeel? Je hoeft vooraf nog niet precies te weten welke maatregelen je wilt uitvoeren of wat ze gaan kosten.
Bij een gewone verbouwingsfinanciering moet je vaak vooraf een specificatie van de werkzaamheden aanleveren. Bij het energiebespaarbudget is dat niet nodig. Je spreekt tijdens het hypotheekadvies af hoeveel budget je wilt reserveren. Het geld wordt vervolgens in een bouwdepot geplaatst. Later kun je rustig onderzoeken welke verbeteringen het beste bij jouw woning passen.
Hoeveel extra kun je lenen?
Voor verduurzaming gelden speciale hypotheekregels. Zo mag je onder voorwaarden tot maximaal 106% van de marktwaarde van je woning financieren. Normaal gesproken is dat maximaal 100%.
Ook gelden er ruimere mogelijkheden bij de inkomenstoets. Afhankelijk van het energielabel mag in 2026 maximaal € 20.000 voor energiebesparende maatregelen buiten de reguliere inkomenstoets blijven.
Een rekenvoorbeeld
Stel, je koopt een woning met een marktwaarde van € 350.000.
- Marktwaarde woning: € 350.000
- Maximale hypotheek op basis van 106%: € 371.000
- Maximale ruimte boven de woningwaarde: € 21.000
Die € 21.000 is een theoretisch maximum boven de woningwaarde, geen bedrag dat je automatisch extra kunt lenen. Hoeveel er daadwerkelijk mogelijk is, hangt onder andere af van je inkomen, het energielabel, de totale hypotheek en de voorwaarden van de geldverstrekker.
Wat kun je betalen uit het energiebespaarbudget?
Het energiebespaarbudget mag je gebruiken voor erkende energiebesparende maatregelen, zoals:
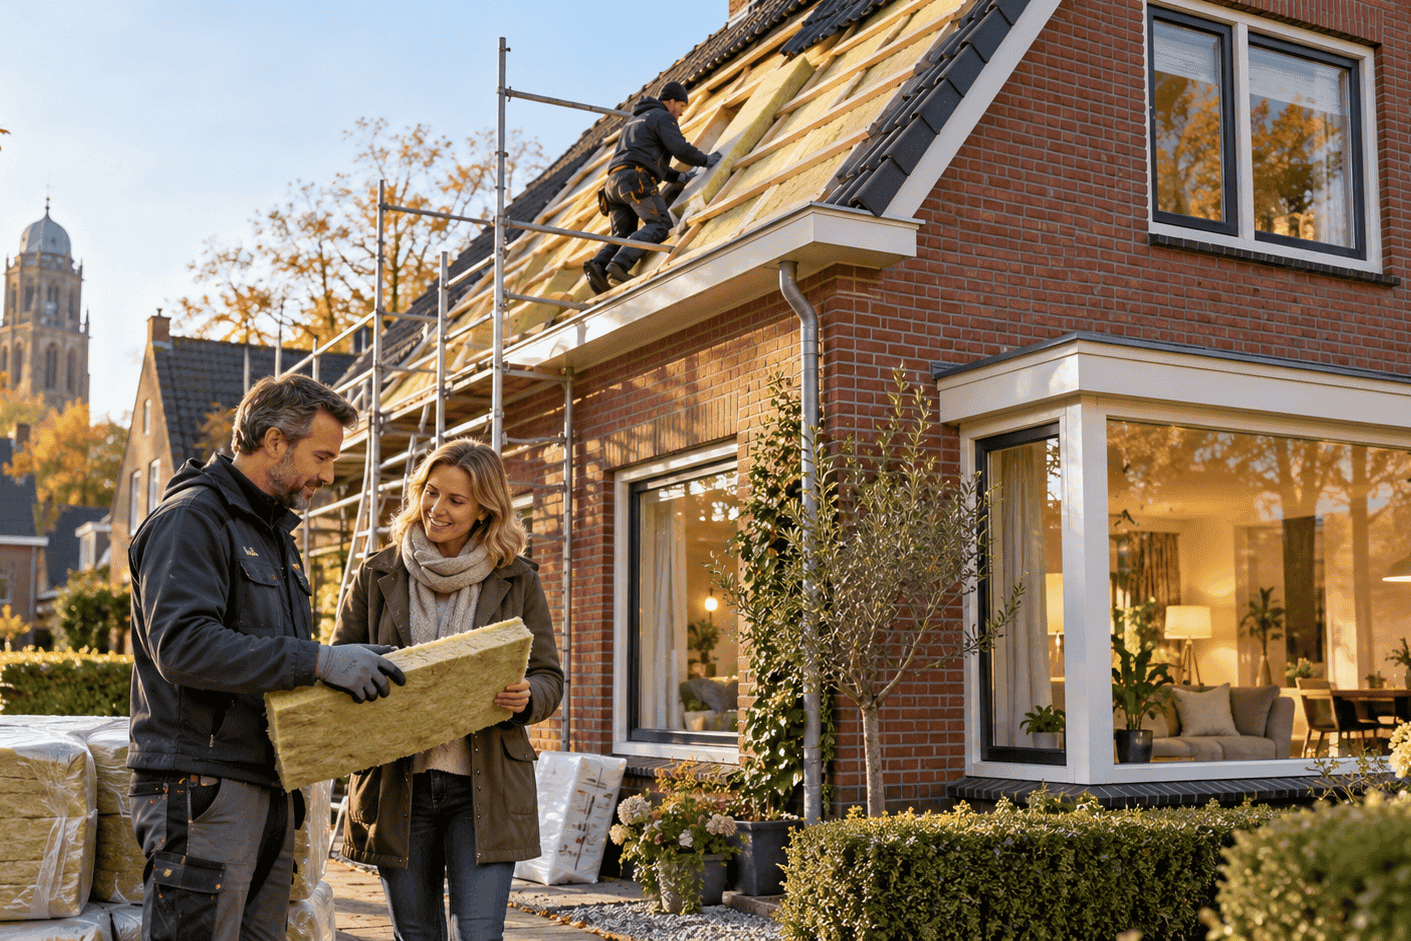
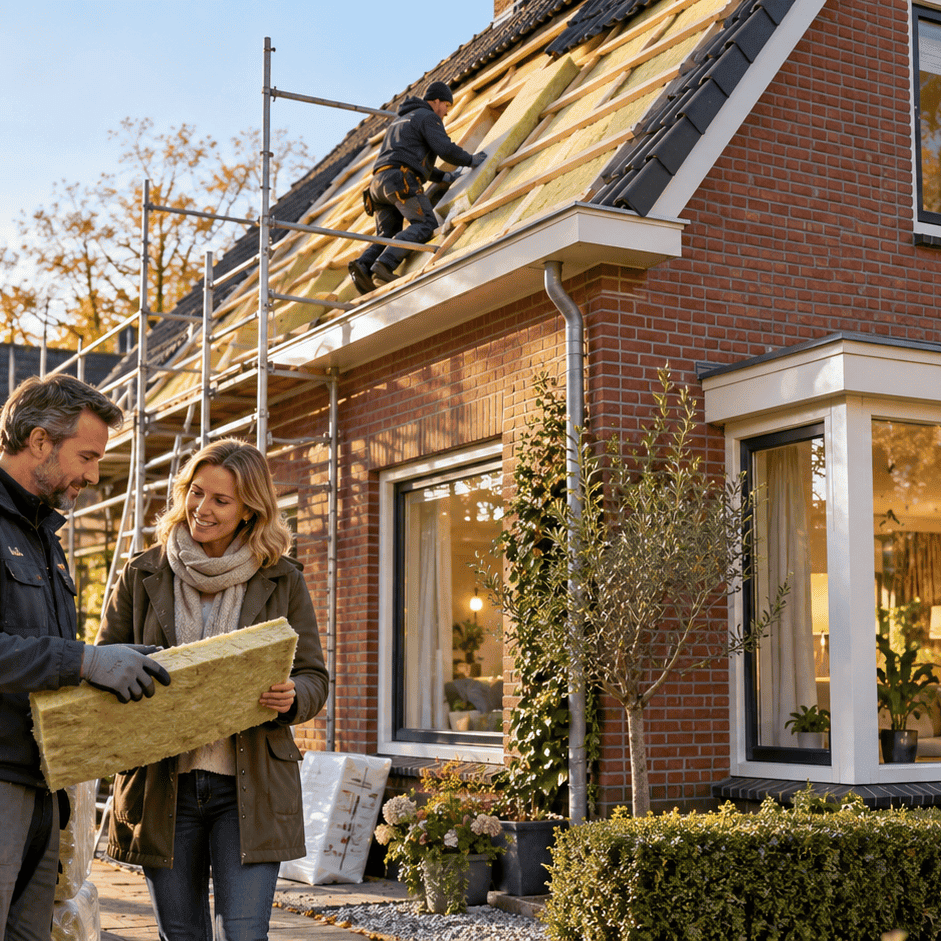
- Dak-, vloer-, gevel- en leidingisolatie
- HR++ glas of triple glas
- Energiezuinige kozijnen en deuren, in combinatie met minimaal HR++ glas
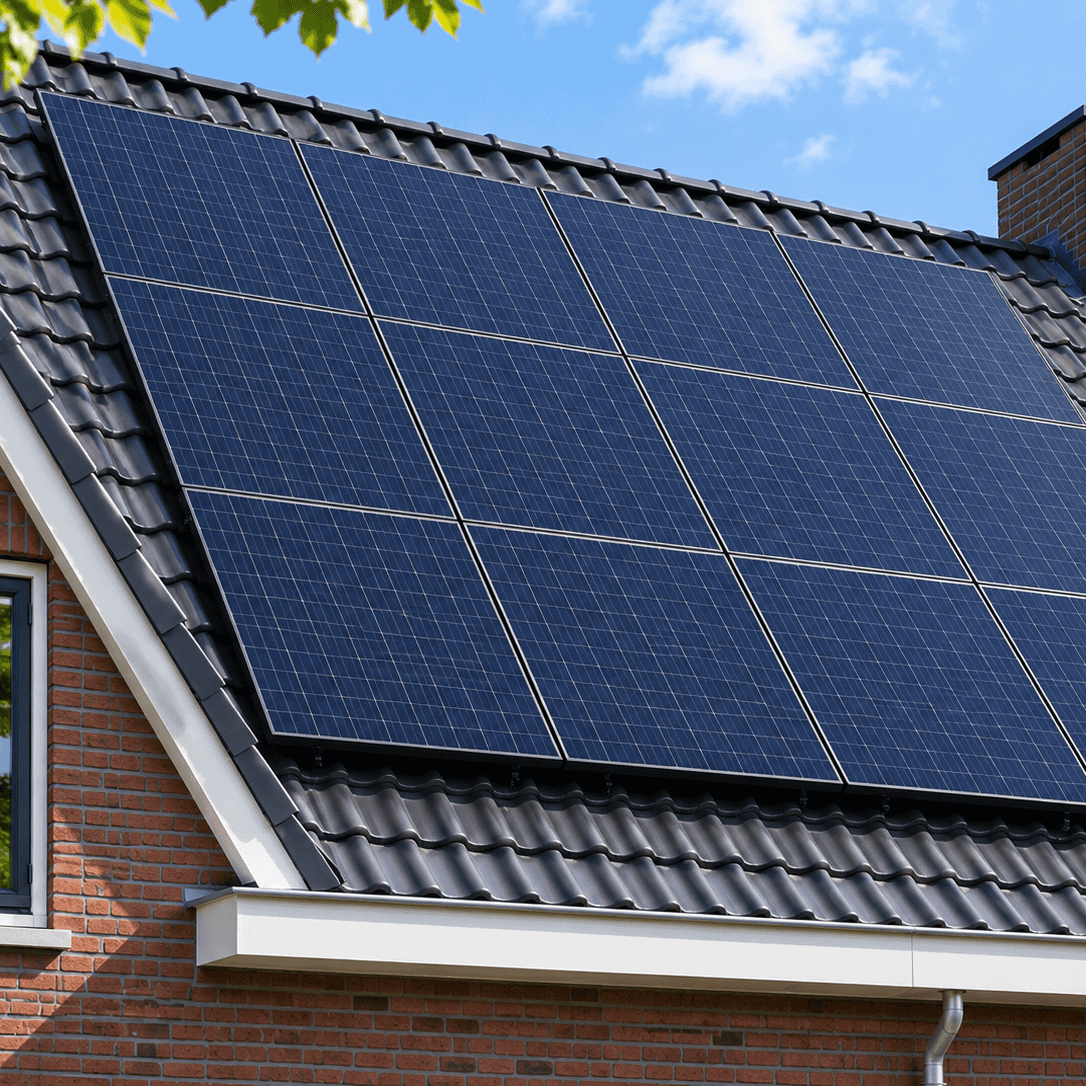
- Zonnepanelen
- Een warmtepomp
- Een douche-warmteterugwinningssysteem of een energiezuinig ventilatiesysteem, onder de geldende voorwaarden
Wat kun je er niet zomaar uit betalen?
Niet iedere investering die met energie of duurzaamheid te maken heeft, komt in aanmerking. Denk bijvoorbeeld aan een reguliere cv-ketel, thuisbatterij, laadpaal of gewone airconditioning. Controleer daarom altijd vooraf welke maatregelen zijn toegestaan binnen jouw hypotheek.
Hoe werkt het energiebespaarbudget in de praktijk?
Je hebt bijvoorbeeld een woning gekocht met energielabel D. Je wilt graag verduurzamen, maar weet nog niet of je beter kunt beginnen met vloerisolatie, nieuwe beglazing of een warmtepomp. Met het energiebespaarbudget hoef je die keuze niet meteen te maken.
Tijdens het hypotheekgesprek bespreek je hoeveel extra budget mogelijk is. Na de aankoop laat je onderzoeken welke verbeteringen het meest geschikt zijn voor jouw woning. Vervolgens laat je de werkzaamheden uitvoeren. De facturen dien je in bij je hypotheekverstrekker, die de kosten volgens de voorwaarden uit het bouwdepot betaalt.
Houd er rekening mee dat je het budget binnen de afgesproken looptijd moet besteden. Bij veel geldverstrekkers is dat ongeveer twee jaar. Geld dat overblijft, wordt in principe gebruikt om je hypotheek af te lossen.
Laat eerst onderzoeken wat jouw woning nodig heeft
Niet iedere woning heeft dezelfde verduurzamingsmaatregelen nodig. Soms levert isolatie meer op dan een nieuwe installatie. En soms is het verstandig om meerdere maatregelen te combineren.
Daarom kun je via Buurman Makelaardij een gratis Duurzaam Wonen Plan aanvragen. Een adviseur van Beter Duurzaam komt bij je thuis en bekijkt welke mogelijkheden er zijn om je woning energiezuiniger te maken.
Zo krijg je inzicht in welke investeringen zinvol zijn en kun je jouw energiebespaarbudget gericht besteden.
Vraag jouw gratis Duurzaam Wonen Plan aan
Bespreek het energiebespaarbudget met je hypotheekadviseur
Het is verstandig om het energiebespaarbudget al tijdens je hypotheekgesprek te bespreken. Onze samenwerkende hypotheekadviseur Gert Reijersen van Buuren neemt de mogelijkheden voor verduurzaming mee in zijn advies. Daarbij kijkt hij naar wat financieel mogelijk en verantwoord is binnen jouw situatie.
Want hoewel je voor verduurzaming onder voorwaarden meer dan de woningwaarde mag lenen, gelden er nog steeds regels voor de betaalbaarheid van je hypotheek. Ook als je al een woning hebt en je hypotheek wilt verhogen of oversluiten, kan het interessant zijn om de mogelijkheden te onderzoeken.
Een huis kopen? Denk verder dan de aankoopprijs
Een woning kopen draait niet alleen om wat je vandaag betaalt, maar ook om hoe prettig en energiezuinig je er straks kunt wonen.
Bij Buurman Makelaardij kijken we daarom verder dan alleen de aankoop. We denken mee over de staat van de woning, het energielabel, mogelijke verbeteringen en de financiële aandachtspunten.
Ben je op zoek naar een woning in Apeldoorn, Ugchelen of Beekbergen? Schakel ons dan in als aankoopmakelaar. Samen met onze hypotheekadviseur helpen we je om goed voorbereid de volgende stap te zetten.
Want een goede Buurman denkt niet alleen mee over je nieuwe huis, maar ook over de toekomst ervan.
Inhoudelijk gecontroleerd aan de hand van de NHG-voorwaarden 2026, inclusief de financieringsgrens, inkomenstoets, toegestane maatregelen en depotregels.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier


Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01

Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

Goed nieuws! Meer woningeigenaren in Apeldoorn kunnen isolatiesubsidie krijgen
Wil je jouw woning beter isoleren, maar twijfel je vanwege de kosten? Dan is er goed nieuws. De gemeente Apeldoorn heeft de subsidieregeling voor woningisolatie uitgebreid. Hierdoor komen meer woningeigenaren in aanmerking voor financiële ondersteuning.
Wat is er veranderd?
Ook huiseigenaren met een WOZ-waarde tot € 625.000 (peiljaar 2022) en Verenigingen van Eigenaren (VvE’s) kunnen nu binnen de uitgebreide regeling in aanmerking komen voor subsidie.
Of je daadwerkelijk subsidie ontvangt, hangt af van de voorwaarden en jouw persoonlijke situatie.
Ontdek in drie minuten jouw mogelijkheden
Veel woningeigenaren weten niet dat ze recht kunnen hebben op subsidie. Via de subsidiecheck van de gemeente Apeldoorn ontdek je snel of je in aanmerking komt en welk bedrag mogelijk beschikbaar is.
Doe de check via Subsidiecheck woningisolatie.
Isoleren is ook investeren in je woning
Een goed geïsoleerde woning is comfortabeler om te wonen, verbruikt minder energie en kan aantrekkelijker zijn voor toekomstige kopers.
Benieuwd welke verduurzamingsmaatregelen interessant zijn voor jouw woning?
Plan een vrijblijvend verduurzamingsadvies bij Buurman Makelaardij. We denken graag met je mee over de mogelijkheden voor jouw woning.
Lees meer over wat verduurzamen voor jóuw (nieuwe) woning écht betekent.
Wat betekent verduurzaming voor jouw woningwaarde?
Niet iedere investering levert evenveel op. Daarom is het verstandig om ook naar de waarde en verkoopbaarheid van jouw woning te kijken.
Bij Buurman Makelaardij denken we graag met je mee.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Nieuwe hypotheekregels voor 50-plussers: kun je straks nog verhuizen?
Ben je 50-plus en heb je verhuisplannen? Verschillende banken scherpen hun hypotheekregels aan. Dat kan gevolgen hebben voor hoeveel je straks kunt lenen.
Misschien denk je erover om kleiner of gelijkvloers te gaan wonen. Je hebt overwaarde opgebouwd, maar is verhuizen straks financieel nog haalbaar? We leggen uit wat er verandert, voor wie de nieuwe regels gelden en welke mogelijkheden er zijn.
Wat verandert er aan de hypotheekregels?
Vanaf maart 2027 gaan Rabobank en Obvion bij nieuwe hypotheekaanvragen eerder rekening houden met het toekomstige pensioeninkomen. Momenteel gebeurt dat wanneer je binnen tien jaar met pensioen gaat. Straks kijken deze banken al vijftien jaar vooruit.
Dat kan betekenen dat je maximale hypotheek lager uitvalt. Het inkomen na pensionering is vaak lager dan het salaris dat je tijdens je werkzame leven ontvangt. Daarnaast introduceren Rabobank en Obvion een nieuwe voorwaarde: op het moment dat je volgens hun berekening 85 jaar wordt, mag de resterende hypotheekschuld maximaal 70% van de vastgestelde woningwaarde bedragen.
Ook andere banken hebben hun hypotheekvoorwaarden aangescherpt. De regels verschillen echter per geldverstrekker.
Betekent dit dat je vanaf je 52e minder kunt lenen?
Niet automatisch. De nieuwe pensioentoets wordt vaak gekoppeld aan een leeftijd van ongeveer 52 jaar, uitgaande van een pensioenleeftijd van 67 jaar. Maar het gaat om het aantal jaren tot je verwachte pensioen, niet om één vaste leeftijd voor iedereen.
Bovendien wordt bij een hypotheekaanvraag naar je volledige financiële situatie gekeken. Denk aan je huidige inkomen, toekomstige pensioeninkomen, spaargeld, bestaande hypotheek en de waarde van je woning. Voor de ene huiseigenaar verandert er dus weinig, terwijl een ander mogelijk minder kan lenen dan verwacht.
Veel overwaarde, toch minder hypotheek?
Stel, je bent 56 jaar en woont al twintig jaar in dezelfde woning. De kinderen zijn uit huis en je wilt graag verhuizen naar een appartement. Je huidige woning is flink in waarde gestegen. Daardoor heb je een mooie overwaarde opgebouwd.
Toch betekent die overwaarde niet automatisch dat je iedere gewenste hypotheek kunt krijgen. Een bank kijkt namelijk niet alleen naar het vermogen dat in je woning zit, maar ook naar je inkomen en de betaalbaarheid van de nieuwe hypotheek.
Juist daarom is het belangrijk om vooraf inzicht te krijgen in zowel de waarde van je huidige woning als je financieringsmogelijkheden.
Benieuwd hoeveel overwaarde je mogelijk hebt? Begin dan met een gratis waardebepaling van je woning.
Kun je na je pensioen nog een huis kopen?
Jazeker. Er bestaat geen algemene maximale leeftijd waarop je nog een hypotheek mag afsluiten. Ook voor mensen die al met pensioen zijn, kunnen er mogelijkheden zijn. Denk bijvoorbeeld aan het inzetten van overwaarde, eigen spaargeld of specifieke hypotheekregelingen voor senioren.
Sommige geldverstrekkers bieden bovendien maatwerk wanneer je verhuist naar een woning met gelijkblijvende of lagere maandlasten. Wat mogelijk is, hangt altijd af van je persoonlijke financiële situatie en de voorwaarden van de geldverstrekker. Denk je aan een andere woning? Bekijk dan ook het woningaanbod in Apeldoorn.
NHG Senioren Verhuisregeling: toch verhuizen met een lager pensioeninkomen?
Wil je op latere leeftijd verhuizen, maar kun je door je (toekomstige) pensioeninkomen minder lenen? Dan kan de NHG Senioren Verhuisregeling uitkomst bieden.
Deze regeling is bedoeld voor huiseigenaren die al AOW ontvangen of binnen tien jaar de AOW-leeftijd bereiken en willen verhuizen naar een andere koopwoning met gelijkblijvende of lagere woonlasten.
Hoe werkt het en wat heb je eraan?
Bij een gewone hypotheekaanvraag rekent de bank doorgaans met de maandlasten van een hypotheek die je in dertig jaar volledig aflost. Met de NHG Senioren Verhuisregeling mag onder voorwaarden worden gekeken naar je werkelijke hypotheeklasten. Bij een aflossingsvrije hypotheek betaal je bijvoorbeeld alleen rente.
Hierdoor kan een verhuizing soms toch financieel haalbaar zijn, zelfs wanneer je op basis van je pensioeninkomen volgens de standaardberekening onvoldoende kunt lenen.
De regeling geldt alleen als je aan de NHG-voorwaarden voldoet, waaronder de geldende kostengrens. Een hypotheekadviseur kan beoordelen of je hiervoor in aanmerking komt.
Verhuizen op latere leeftijd of na je pensioen is dus zeker niet uitgesloten. Het is vooral belangrijk om goed te laten onderzoeken welke mogelijkheden bij jouw situatie passen.
Meer weten over de voorwaarden? Lees dan ook ons artikel over de Nationale Hypotheek Garantie (NHG).
Heb je al een hypotheek? Dan verandert er niet zomaar iets
Heb je een bestaande hypotheek en blijf je gewoon in je huidige woning wonen, zonder je hypotheek aan te passen? Dan verandert er door de aangekondigde nieuwe regels van Rabobank en Obvion niets.
De aangescherpte voorwaarden worden vooral relevant wanneer je een nieuwe hypotheek aanvraagt, gaat verhuizen, je hypotheek verhoogt of bepaalde wijzigingen wilt doorvoeren.
Er is dus geen reden om overhaast beslissingen te nemen. Wel kan het verstandig zijn om je tijdig te laten informeren als je verhuisplannen hebt.
Verhuisplannen? Ontdek wat er mogelijk is
Denk je erover om kleiner, gelijkvloers of comfortabeler te gaan wonen? Dan is het prettig om eerst te weten wat je huidige woning waard is én wat je financieel kunt besteden aan een volgende woning.
Met onze duo-service krijg je tijdens een gecombineerde afspraak van de makelaar en hypotheekadviseur, direct inzicht in de waarde van je woning, je aankoopmogelijkheden en je toekomstige maandlasten. Wel zo makkelijk!
Artikel geschreven in oktober 2026. De genoemde beleidswijzigingen zijn aangekondigd voor maart 2027. De definitieve voorwaarden kunnen nog wijzigen. Laat je persoonlijke hypotheekmogelijkheden altijd beoordelen door een hypotheekadviseur.
Bronnen
- Rabobank, officiële website
- Obvion, officiële website
- Nationale Hypotheek Garantie, NHG voor senioren
- Consumentenbond, Hypotheek
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Wat kost een huis kopen? Alle bijkomende kosten op een rij
Een huis kopen kost meer dan alleen de aankoopprijs. Maar hoeveel eigen geld heb je nodig en welke kosten kun je meefinancieren?
Welke kosten komen kijken bij het kopen van een huis?
Heb je jouw droomhuis gevonden? Dan wil je natuurlijk weten wat je straks écht kwijt bent. Naast de koopsom krijg je te maken met verschillende bijkomende kosten. Welke dat zijn, hangt onder andere af van je leeftijd, je hypotheek en of je een bestaande woning of nieuwbouwwoning koopt.
Kosten koper bij een bestaande woning
Bij bestaande woningen zie je vaak de afkorting k.k. (kosten koper) achter de vraagprijs staan. Dit betekent dat je als koper de overdrachtsbelasting en de kosten voor de eigendomsoverdracht bij de notaris betaalt. Daarnaast kun je met andere kosten te maken krijgen:
- Overdrachtsbelasting: meestal 2% van de woningwaarde als je er zelf gaat wonen. Onder voorwaarden geldt een vrijstelling voor kopers jonger dan 35 jaar.
- Notariskosten: voor de leveringsakte en, als je een hypotheek afsluit, de hypotheekakte.
- Taxatiekosten: voor het bepalen van de marktwaarde van de woning, meestal nodig voor je hypotheek.
- Hypotheekadvies en bemiddeling: voor het regelen van een passende hypotheek.
- Aankoopmakelaar: als je professionele begeleiding inschakelt bij het zoeken, beoordelen en aankopen van een woning.
- Bouwkundige keuring: om inzicht te krijgen in de technische staat van de woning en mogelijke onderhoudskosten.
- Nationale Hypotheek Garantie (NHG): een eenmalige bijdrage wanneer je een hypotheek met NHG afsluit.
Niet al deze kosten vallen formeel onder ‘kosten koper’, maar het zijn wel uitgaven waarmee je bij de aankoop rekening moet houden. Wil je weten wat een aankoopmakelaar voor je kan betekenen? Lees dan ook ons artikel Een huis kopen in Apeldoorn: heb je een aankoopmakelaar nodig?.
Hoeveel overdrachtsbelasting betaal je in 2026?
De overdrachtsbelasting hangt af van jouw situatie.
- 0% voor starters: ben je 18 tot en met 34 jaar, ga je zelf in de woning wonen en heb je niet eerder gebruikgemaakt van de startersvrijstelling? Dan betaal je in 2026 geen overdrachtsbelasting bij een woningwaarde van maximaal € 555.000.
- 2% voor eigen bewoning: koop je een woning om zelf in te wonen en kom je niet in aanmerking voor de startersvrijstelling? Dan betaal je doorgaans 2%.
- 8% voor een tweede woning of belegging: koop je bijvoorbeeld een vakantiewoning of een woning voor de verhuur, dan geldt in 2026 doorgaans dit tarief.
Voor andere onroerende zaken, zoals bedrijfspanden en onbebouwde grond, geldt doorgaans een tarief van 10,4%. Let op: de startersvrijstelling geldt per koper. Koop je samen een woning en voldoet slechts één van jullie aan de voorwaarden? Dan kan de vrijstelling alleen gelden voor het aandeel van die koper.
Hoeveel eigen geld heb je nodig om een huis te kopen?
In Nederland kun je in principe maximaal 100% van de marktwaarde van een woning financieren met een hypotheek, mits je inkomen voldoende is. De bijkomende aankoopkosten moet je daarom meestal uit eigen middelen betalen.
Daarnaast kan je eigen geld nodig hebben wanneer je meer biedt dan de getaxeerde marktwaarde. Stel dat je een woning koopt voor € 425.000, maar de taxateur stelt de marktwaarde vast op € 415.000. Dan moet je het verschil van € 10.000 in principe zelf financieren, naast de bijkomende kosten.
Hoeveel spaargeld je precies nodig hebt, hangt af van je persoonlijke situatie. Denk aan de overdrachtsbelasting, je hypotheek, eventuele aankoopbegeleiding en het bedrag dat je boven de marktwaarde biedt.
Rekenvoorbeeld: hoeveel kosten koper betaal je bij een huis van € 400.000?
Stel, je koopt in 2026 een bestaande woning van € 400.000. Naast de koopsom betaal je verschillende bijkomende kosten.
Dit zijn de geschatte kosten:
- Overdrachtsbelasting (2%): € 8.000
- Notariskosten: € 1.500
- Hypotheekadvies: € 2.500
- Taxatie: € 750
- Bouwkundige keuring: € 450
Totale bijkomende kosten: € 13.200
Ben je starter en kom je in aanmerking voor de vrijstelling van overdrachtsbelasting? Dan betaal je in dit voorbeeld geen € 8.000 overdrachtsbelasting en komen de totale bijkomende kosten uit op € 5.200.
De genoemde bedragen zijn indicatief, behalve de wettelijk vastgestelde overdrachtsbelasting. Kosten voor een aankoopmakelaar, NHG, verhuizing en eventuele verbouwing zijn niet inbegrepen. Houd er rekening mee dat je deze bijkomende kosten meestal met eigen geld moet betalen.
Nationale Hypotheek Garantie: wat kost het en wat levert het op?
Koop je een woning binnen de NHG-grens? Dan kun je mogelijk een hypotheek met Nationale Hypotheek Garantie (NHG) afsluiten. NHG biedt een financieel vangnet wanneer je door bepaalde onverwachte omstandigheden je hypotheek niet meer kunt betalen. Daarnaast bieden geldverstrekkers bij een hypotheek met NHG vaak een lagere hypotheekrente.
In 2026 is de NHG-grens € 470.000. Voor energiebesparende maatregelen kan deze onder voorwaarden oplopen tot € 498.200. Bij het afsluiten van een hypotheek met NHG betaal je eenmalig 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 is dat € 1.600.
Vanaf 1 januari 2027 stijgt de NHG-grens naar € 500.000, of € 530.000 wanneer je binnen de voorwaarden extra leent voor energiebesparende maatregelen. De eenmalige bijdrage blijft 0,4%.
Wil je weten of NHG voor jou interessant is?
→ Lees alles over de Nationale Hypotheek Garantie
Wat kost een nieuwbouwwoning?
Bij nieuwbouw staat vaak v.o.n. (vrij op naam) achter de verkoopprijs. Dit betekent doorgaans dat de kosten voor de eigendomsoverdracht en de btw al in de koopsom zijn opgenomen. Maar vrij op naam betekent niet dat je verder geen bijkomende kosten hebt.
Denk bijvoorbeeld aan:
- Hypotheekadvies en de hypotheekakte bij de notaris.
- Meerwerk, zoals een uitgebreidere keuken, badkamer of extra stopcontacten.
- Vloeren, wandafwerking, raamdecoratie en de inrichting van de tuin.
- Bouwrente en eventuele hypotheekrente tijdens de bouw.
- Mogelijke dubbele woonlasten als je huidige woning nog niet is verkocht of overgedragen.
Bij nieuwbouw wordt vaak gewerkt met een bouwdepot. Dit is een deel van je hypotheek waaruit de bouwtermijnen en eventueel afgesproken meerwerk worden betaald. Over het opgenomen hypotheekbedrag betaal je rente. Over het bedrag dat nog in het bouwdepot staat, ontvang je meestal een rentevergoeding.
Welke kosten precies bij de koopsom zijn inbegrepen, staat in de koop-/aannemingsovereenkomst.
Vergeet de kosten na de aankoop niet
Naast de aankoopkosten krijg je als huiseigenaar te maken met terugkerende lasten. Denk aan:
- Hypotheekrente en aflossing.
- Gemeentelijke belastingen en waterschapsbelasting.
- Opstalverzekering en eventuele andere verzekeringen.
- Energie- en waterkosten.
- Onderhoud en toekomstige reparaties.
- Bij een appartement: de bijdrage aan de Vereniging van Eigenaars (VvE).
Houd daarnaast rekening met verhuiskosten en eventuele verbouwingen. Een goede financiële voorbereiding voorkomt verrassingen.
Een huis kopen in Apeldoorn? Buurman helpt je verder
Een woning kopen is een grote financiële beslissing. Daarom is het prettig om vooraf te weten wat je kunt verwachten, welke kosten je moet reserveren en hoeveel ruimte je hebt om te bieden.
Bij Buurman Makelaardij begeleiden we je graag tijdens het aankoopproces. Van de eerste bezichtiging en het bepalen van een passend bod tot de onderhandelingen en de uiteindelijke overdracht.
→ Ontdek onze aankoopbegeleiding
Ben je nog op zoek naar jouw ideale woning? Met ons gratis Woningkompas ontdek je welke woningen aansluiten bij jouw woonwensen en blijf je op de hoogte van nieuw aanbod in Apeldoorn en omgeving.
Artikel bijgewerkt in oktober 2026. De genoemde belastingtarieven, vrijstellingsgrenzen en NHG-bedragen gelden voor 2026, tenzij anders vermeld.
Bronnen: Belastingdienst, overdrachtsbelasting · Belastingdienst, startersvrijstelling · NHG, grens 2026 · NHG, grens 2027
Vraag & antwoord
Meestal niet. Je kunt doorgaans maximaal 100% van de marktwaarde van de woning lenen, mits je inkomen voldoende is. Voor energiebesparende maatregelen bestaan onder voorwaarden ruimere financieringsmogelijkheden.
Nee. Je moet onder andere jonger zijn dan 35 jaar op het moment van de overdracht, zelf in de woning gaan wonen en niet eerder gebruik hebben gemaakt van de vrijstelling. In 2026 mag de woningwaarde bovendien niet hoger zijn dan € 555.000.
Bij nieuwbouw koop je vaak vrij op naam. De kosten voor de eigendomsoverdracht zijn dan doorgaans inbegrepen. Je betaalt meestal nog wel voor hypotheekadvies, de hypotheekakte en eventuele extra werkzaamheden of afwerking.
Nee. Je kunt zelf een woning kopen. Een aankoopmakelaar helpt je onder andere bij het beoordelen van de woning, het bepalen van een passend bod, de onderhandelingen en het controleren van de koopovereenkomst.
Sommige kosten voor het afsluiten van de hypotheek zijn onder voorwaarden fiscaal aftrekbaar. Denk aan hypotheekadvies, de hypotheekakte en taxatiekosten die nodig zijn voor de financiering. Overdrachtsbelasting, de leveringsakte en de aankoopmakelaar zijn niet aftrekbaar.
Dat verschilt per situatie. Je hebt meestal eigen geld nodig voor de bijkomende aankoopkosten. Daarnaast kan extra spaargeld nodig zijn als je meer biedt dan de getaxeerde marktwaarde of als je wilt verbouwen. Een hypotheekadviseur kan berekenen hoeveel eigen geld je in jouw situatie nodig hebt.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

Wat is de Nationale Hypotheek Garantie (NHG)?
Ga je een huis kopen en kun je kiezen voor een hypotheek met NHG? Dan wil je natuurlijk weten wat Nationale Hypotheek Garantie precies is en wat je eraan hebt. NHG kan je meer zekerheid én mogelijk een lagere hypotheekrente bieden. In 2026 geldt een NHG-grens van € 470.000.
Wat is de Nationale Hypotheek Garantie?
NHG is een vangnet bij het afsluiten van een hypotheek. Krijg je door bijvoorbeeld werkloosheid, arbeidsongeschiktheid, een scheiding of het overlijden van je partner problemen met het betalen van je hypotheek? Dan kan NHG onder voorwaarden helpen.
Daarnaast krijg je bij veel geldverstrekkers met NHG een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt.
Wat is de NHG-grens in 2026?
De NHG-grens is in 2026 € 470.000. In 2025 was dat € 450.000.
Wil je energiebesparende maatregelen meefinancieren? Dan kan de grens oplopen tot € 498.200. Het bedrag boven € 470.000 moet dan volledig worden gebruikt voor toegestane energiebesparende maatregelen.
Is de vraagprijs bepalend voor NHG?
Staat een huis voor € 465.000 te koop? Dan betekent dat niet automatisch dat je de woning met NHG kunt financieren.
De uiteindelijke koopsom, de getaxeerde woningwaarde en de hoogte van je hypotheek spelen een rol. Zeker als je boven de vraagprijs biedt, is het daarom belangrijk om vooraf te weten hoeveel je kunt financieren en hoeveel eigen geld je eventueel nodig hebt.
Wat kost NHG in 2026?
Voor NHG betaal je in 2026 eenmalig 0,4% van het hypotheekbedrag.
Bij een hypotheek van € 400.000 is dat € 1.600. Daar staat tegenover dat NHG bij veel geldverstrekkers een lagere hypotheekrente oplevert.
Wat zijn de voordelen van NHG?
Met Nationale Hypotheek Garantie profiteer je mogelijk van:
- een lagere hypotheekrente;
- extra zekerheid als je financiële situatie onverwacht verandert;
- hulp bij betalingsproblemen;
- onder voorwaarden bescherming tegen een restschuld bij noodzakelijke verkoop.
Kun je € 470.000 lenen met NHG?
De NHG-grens is geen maximale hypotheek die iedereen kan lenen. Hoeveel je kunt lenen hangt onder andere af van je inkomen, financiële verplichtingen, hypotheekrente en de woning.
Weet daarom vóór je gaat bieden wat je financiële mogelijkheden zijn. Zo voorkom je dat je verliefd wordt op een huis dat financieel niet haalbaar blijkt.
Huis kopen in Apeldoorn?
Heb je een woning op het oog? Dan wil je niet alleen weten wat je kunt lenen, maar ook wat de woning waard is en wat een verstandig bod is.
Buurman Makelaardij helpt je bij de aankoop van een huis in Apeldoorn en omgeving. Van bezichtiging en waardebepaling tot biedingsstrategie en aankoop.
Hulp nodig bij het kopen van een huis? Neem contact met ons op!
Vraag & antwoord
Hoeveel kost NHG in 2026?
De NHG-grens bedraagt in 2026 € 470.000. Wanneer je energiebesparende voorzieningen meefinanciert, kan de maximale grens oplopen tot € 498.200. Voor het bedrag boven € 470.000 gelden aanvullende voorwaarden.
In 2026 bedraagt de eenmalige borgtochtprovisie voor Nationale Hypotheek Garantie 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 betaal je dus € 1.600.
Bij veel geldverstrekkers krijg je met NHG een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt. Hoe groot het renteverschil is, verschilt per hypotheekaanbieder en situatie.
Dat kan, maar de vraagprijs is niet het enige criterium. De woningwaarde, uiteindelijke koopsom, hoogte van de hypotheek en NHG-voorwaarden spelen allemaal een rol. Een bedrag dat je niet kunt financieren, zul je mogelijk met eigen geld moeten betalen.
Als de woning en hypotheek aan de NHG-voorwaarden voldoen, kan een woning van € 470.000 in 2026 binnen de NHG-grens vallen. Dat betekent niet automatisch dat jij € 470.000 kunt lenen. Je maximale hypotheek wordt onder andere bepaald door je inkomen, financiële verplichtingen, rente en de woning.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Hypotheekrenteaftrek: wat is er aan de hand?
De hypotheekrenteaftrek staat weer volop in de politieke belangstelling. Verschillende partijen spreken zich uit over mogelijke aanpassingen of afschaffing. Dat zorgt voor onzekerheid bij (toekomstige) huiseigenaren. Onze makelaars krijgen regelmatig de vraag: wat betekent dit voor mij?
Wat is er aan de hand?
• Hypotheekrenteaftrek is een regeling waarmee je de rente over je hypotheek mag aftrekken van je belastbaar inkomen. Daardoor betaal je netto minder.
• Politieke partijen praten over het beperken of afschaffen van dit voordeel. Vaak gaat het om een geleidelijke afbouw, verspreid over meerdere jaren.
• Deze discussie moet echter zorgvuldig gevoerd worden. De regeling helpt starters, gezinnen en ouderen bij betaalbaarheid en stabiliteit. Een te snelle wijziging kan juist middeninkomens en jonge huizenkopers hard raken.
De mogelijke gevolgen
1. Hogere maandlasten: vooral voor starters en mensen die recent tegen hoge prijzen kochten.
2. Beperkte leencapaciteit: wie minder mag aftrekken, kan vaak ook minder lenen.
3. Onrust op de woningmarkt: plotselinge veranderingen kunnen kopers onzeker maken.
4. Huizenprijzen: eerdere aanpassingen van de regeling hadden nauwelijks effect op prijzen, maar wél op de portemonnee van huishoudens.
5. Kernprobleem blijft schaarste: zolang er te weinig woningen worden gebouwd, lost een fiscale maatregel de wooncrisis niet op.
Wat zegt onze makelaar Erika Buurman hierover?
“Ik begrijp de zorgen van huizenkopers in Apeldoorn heel goed. Mensen vragen: is dit nog wel het juiste moment om te kopen? Mijn advies is: laat je niet gek maken door de krantenkoppen. We kijken samen naar verschillende scenario’s en wat dat voor jouw maandlasten betekent.Belangrijk om te onthouden is dat de kern van de woningmarktproblemen in schaarste ligt, niet in de hypotheekrenteaftrek. Een zorgvuldige aanpak is cruciaal, want plotselinge maatregelen kunnen huishoudens juist onnodig raken.”, Erika Buurman.
Praktische tips voor inwoners van Apeldoorn
• Laat je situatie doorrekenen: zo zie je direct wat een mogelijke afbouw zou betekenen voor jouw maandlasten.
• Los extra af waar mogelijk: dat geeft ruimte en maakt je minder afhankelijk van belastingvoordelen.
• Kijk naar je lange termijnplannen: blijf je lang wonen, of verhuis je binnen enkele jaren? Dat bepaalt welke hypotheekvorm past.
• Let op de lokale markt: in Apeldoorn verkopen woningen nog steeds snel; wachten op landelijk beleid is niet altijd slim.
• Blijf rustig en volg de feiten: eerdere versoberingen lieten zien dat prijzen nauwelijks daalden; laat je niet leiden door paniekberichten.
Conclusie
De hypotheekrenteaftrek is een belangrijk thema in de politiek, maar de discussie verdient zorgvuldigheid. Voor inwoners van Apeldoorn is het vooral belangrijk om vooruit te kijken, scenario’s door te rekenen en keuzes te maken die passen bij hun persoonlijke situatie.
Wil je weten wat dit betekent voor jouw situatie? Kom gerust langs voor een vrijblijvend gesprek.
Vraag & antwoord
Je hebt standaard drie kalenderdagen bedenktijd. Minstens twee daarvan moeten werkdagen zijn. Valt de einddatum in het weekend of op een feestdag, dan loopt de termijn door tot de eerstvolgende werkdag.
De bedenktijd start om 00.00 uur op de dag nadat je een exemplaar van de door beide partijen ondertekende koopovereenkomst hebt ontvangen.
Nee, de verkoper heeft geen wettelijke bedenktijd. Alleen de koper in een particuliere situatie is beschermd.
Ja, koper en verkoper kunnen samen een langere termijn opnemen in het koopcontract, maar nooit korter dan drie dagen.
Na afloop van de bedenktijd ben je gebonden aan de koop, tenzij er een ontbindende voorwaarde geldt, zoals financiering of bouwkundige keuring.
De wettelijke bedenktijd geldt bij aankoop van een woning of vakantiehuis door een particuliere koper. De bedenktijd geldt niet bij aankoop van grond, een woonboot, een woonwagen of bij koop via een openbare veiling.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
De duo-afspraak: snel duidelijkheid over je huis en je hypotheek
Bij het oriënteren op een (volgende) woning lopen woonvragen en geldvragen altijd door elkaar. Daarom brengen wij ze samen in één gesprek met twee experts: de makelaar én de financieel adviseur. Zo weet je meteen waar je aan toe bent.
1. Duo-afspraak op kantoor
Ideaal als je (nog) geen eigen huis hebt, wilt kennismaken of je eerste vragen wilt stellen.
- We bespreken je woonwensen, mogelijkheden en het proces van kopen, verkopen of beide.
- De financieel adviseur laat direct zien wat haalbaar is en wat je globale maandlasten worden.
- Je gaat naar huis met een concreet plan voor je volgende stap.
Voor wie? Starters, doorstromers in oriëntatiefase en iedereen met vragen over wonen én financiën.
2. Duo-afspraak Scan & Go (voor woningeigenaren)
Dé keuze als je een eigen woning hebt en wilt weten wat je huis waard is én welke mogelijkheden dat biedt.
• Je krijgt direct een actuele indicatie van de waarde van je woning.
• De financieel adviseur koppelt dit aan je financieringsruimte en je volgende woonstap.
• Je ontvangt een helder advies over vervolgstappen: verkopen, aankopen, verbouwen of herfinancieren.
Voor wie: woningeigenaren die snel duidelijkheid willen over waarde, haalbaarheid en timing.
Wat je altijd krijgt (bij beide varianten)
• Direct antwoord op je woon- én geldvragen in één gesprek.
• Een haalbaarheidscheck: wat kan nu, wat later en wat is verstandig?
• Inzicht in je maandlasten en scenario’s (starter, doorstromer, verbouwen).
• Een persoonlijk stappenplan van eerste oriëntatie tot sleuteloverdracht.
Zo werkt het
1. Kies je afspraak: op kantoor of Scan & Go (voor woningeigenaren).
2. Eén gesprek met twee experts: makelaar + financieel adviseur.
3. Je krijgt direct duidelijkheid over waarde, haalbaarheid, maandlasten en vervolgstappen.
4. Wij begeleiden je verder met verkopen, aankopen en financieren.
Vraag & antwoord
Je hebt standaard drie kalenderdagen bedenktijd. Minstens twee daarvan moeten werkdagen zijn. Valt de einddatum in het weekend of op een feestdag, dan loopt de termijn door tot de eerstvolgende werkdag.
De bedenktijd start om 00.00 uur op de dag nadat je een exemplaar van de door beide partijen ondertekende koopovereenkomst hebt ontvangen.
Nee, de verkoper heeft geen wettelijke bedenktijd. Alleen de koper in een particuliere situatie is beschermd.
Ja, koper en verkoper kunnen samen een langere termijn opnemen in het koopcontract, maar nooit korter dan drie dagen.
Na afloop van de bedenktijd ben je gebonden aan de koop, tenzij er een ontbindende voorwaarde geldt, zoals financiering of bouwkundige keuring.
De wettelijke bedenktijd geldt bij aankoop van een woning of vakantiehuis door een particuliere koper. De bedenktijd geldt niet bij aankoop van grond, een woonboot, een woonwagen of bij koop via een openbare veiling.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Hypotheekadvies
De hypotheekrenteaftrek staat weer volop in de politieke belangstelling. Verschillende partijen spreken zich uit over mogelijke aanpassingen of afschaffing. Dat zorgt voor onzekerheid bij (toekomstige) huiseigenaren. Onze makelaars krijgen regelmatig de vraag: wat betekent dit voor mij?
Oriënterend hypotheekgesprek in Apeldoorn
Ik ben nog op zoek naar een huis. Ga ik dan al met jou in gesprek?
‘Ja! In dit eerste vrijblijvende en oriënterende gesprek brengen we samen jouw financiële situatie in kaart. Zoals je inkomen, spaargeld en/of schulden en of je eerder een huis hebt gehad. Ook bespreken we hoe het kopen van een huis werkt in relatie tot een hypotheek. Naast de praktische kant kijken we naar je financiële mogelijkheden en probeer ik een indicatie te geven van je toekomstige maandlasten.’
Wat weet ik na het eerste gesprek?
’Na dit gesprek weet je het belangrijkste: wat je maximaal kunt lenen en wat ongeveer je maandlasten zijn. Vervolgens kun je gericht huizen gaan bezichtigen. Zie je een leuk huis? Dan weet je direct of het binnen je budget past en wat de financiële gevolgen zijn. Ook dan denk ik graag met je mee, bijvoorbeeld om even af te stemmen vlak voor het bieden.’
Van aankoop naar advies
Ik heb een huis gekocht!
‘Gefeliciteerd. Nu ga ik voor je aan de slag. Op basis van ons eerste gesprek en de gegevens van je nieuwe woning, en eventuele verbouwplannen, maak ik een persoonlijk hypotheekadvies. Dit advies gaat over de juiste invulling van de hypotheek en welke bank het beste bij jou past.’
Onafhankelijk hypotheekadvies
‘Als onafhankelijk adviseur kan ik bijna elke bank in Nederland aanbieden. Vaak maak ik een selectie van de tien beste rentes en vergelijk ik die op voorwaarden. De ene bank biedt bijvoorbeeld de mogelijkheid om de rente mee te nemen, de andere laat je onbeperkt boetevrij aflossen. Op basis daarvan adviseer ik wat het beste bij jouw situatie past.’
Hypotheekrente meenemen
‘Door de hogere rente is het voor mensen met een bestaande, lage rente vaak gunstig om die rente mee te nemen naar hun nieuwe huis. Dankzij mijn samenwerking met vrijwel alle banken is dat in veel gevallen mogelijk.’
Is het hypotheekadvies voor iedereen hetzelfde?
‘Het is belangrijk dat er een gezonde financiële balans is tussen nu en later. Kun je nu maar ook over 20 jaar de maandlasten betalen? Dit maakt dat ik voor iedereen een advies op maat heb. Daarbij kijk ik niet alleen naar de hypotheek maar geef ik een integraal advies. Een hypotheek is een complex product en om goede keuzes te maken vind ik het belangrijk dat jij begrijpt wat een hypotheek is en hoe het kopen van een huis werkt. Mijn drijfveer is inzicht geven in het hele proces zodat jij de juiste keuzes kan maken.’
De hypotheekaanvraag
Gaan we nu de hypotheek aanvragen?
‘Als jij akkoord bent met het advies, dien ik de aanvraag in bij de bank. Ik ben de regisseur van dit proces zodat jij niet te bang hoeft te zijn dat je iets vergeet. Het is mijn taak dat er geen verrassingen zijn. We verzamelen alle documenten, ik zorg dat de bank deze zo snel mogelijk beoordeelt. Taxatie, aanbetaling of bankgarantie: ik denk aan alles wat nodig is. Als de bank akkoord is, ontvang je de offerte. Die bespreken we samen en dan is de financiering rond. Op naar de notaris!’
Kies ik zelf een notaris?
‘Ja, deze kies je zelf. Maar ook hierbij denk ik met je mee. Als de hypotheek rond is, neem ik contact op met de notaris om de financiële afwikkeling te verzorgen. Kort voor de overdracht ontvang je de nota van afrekening. Dit is één overzicht waarin alle kosten rondom de aankoop van het huis en de hypotheek zijn opgenomen. Ik controleer die nota en stem de laatste dingen af.’
Hebben wij dan nog contact?
‘Dat kan zeker. Ik help en adviseer je vanaf onze eerste gesprek, tijdens de zoektocht naar een huis, tot het moment dat jij de sleutel hebt. Maar een hypotheek is geen eenmalig product. Als de koop rond is blijf ik beschikbaar. Je kunt altijd terecht met vragen over je hypotheek of huis. Bel, mail of app maar. Zelfs over 10 jaar.’
Over Gert Reijersen van Buuren
Gert is al meer dan 26 jaar actief als financieel adviseur van Reijersen Hypotheken & Verzekeringen. Zijn passie ligt in het helder uitleggen van complexe financiële keuzes. Met zijn persoonlijke aanpak helpt hij starters én doorstromers om met vertrouwen hun volgende stap te zetten.
Waarom hypotheekadvies bij Buurman Makelaardij?
- Onafhankelijk en persoonlijk advies
- Samenwerking met vrijwel alle banken
- Eén aanspreekpunt van oriëntatie tot notaris
- Altijd inzicht in jouw maandlasten en mogelijkheden
Wil je weten wat jij kunt lenen of wat jouw maandlasten worden? Maak een vrijblijvende afspraak met Gert via ons kantoor. Gert helpt je graag verder met een hypotheekadvies dat past bij jouw toekomst in Apeldoorn.
Vraag & antwoord
Je hebt standaard drie kalenderdagen bedenktijd. Minstens twee daarvan moeten werkdagen zijn. Valt de einddatum in het weekend of op een feestdag, dan loopt de termijn door tot de eerstvolgende werkdag.
De bedenktijd start om 00.00 uur op de dag nadat je een exemplaar van de door beide partijen ondertekende koopovereenkomst hebt ontvangen.
Nee, de verkoper heeft geen wettelijke bedenktijd. Alleen de koper in een particuliere situatie is beschermd.
Ja, koper en verkoper kunnen samen een langere termijn opnemen in het koopcontract, maar nooit korter dan drie dagen.
Na afloop van de bedenktijd ben je gebonden aan de koop, tenzij er een ontbindende voorwaarde geldt, zoals financiering of bouwkundige keuring.
De wettelijke bedenktijd geldt bij aankoop van een woning of vakantiehuis door een particuliere koper. De bedenktijd geldt niet bij aankoop van grond, een woonboot, een woonwagen of bij koop via een openbare veiling.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Hypotheekadvies nodig?
De aankoop of verkoop van je woning is meer dan alleen een praktische beslissing: het is ook een belangrijk financieel moment in je leven. Wij begrijpen als geen ander de woningmarkt in de gemeente Apeldoorn. Wij richten ons volledig op het succesvol verkopen en aankopen van woningen. We vinden dat hypotheekadvies een vak apart is en om gespecialiseerde kennis vraagt. Daarom werken we samen met onafhankelijke financiële adviseurs, zodat jij verzekerd bent van het beste hypotheekadvies.
Waarom samenwerken met onafhankelijke hypotheekadviseurs?
Als makelaars hebben wij uitgebreide kennis van de woningmarkt in Apeldoorn. Financiële onderwerpen zoals hypotheekvormen, renteaftrek, verzekeringen en maandelijkse lasten vragen echter om een andere expertise. Daarom schakelen wij hiervoor specialisten in die zich hier dagelijks mee bezighouden.
Onze onafhankelijke hypotheekadviseurs kunnen jou begeleiden bij:
– Het bepalen van je maximale hypotheek
– Het kiezen van de beste hypotheekvorm voor jouw situatie
– Inzicht in maandlasten, fiscale voordelen en financiële risico’s
Zo zorgen wij er samen met onze partners voor dat jij een woning kiest waar je niet alleen prettig woont, maar wat ook financieel verantwoord is.
Hoe kiezen wij deze financiële partners?
Onze hypotheekadviseurs zijn geselecteerd op basis van belangrijke criteria:
Ruime ervaring: een bewezen trackrecord.
Onafhankelijk advies: objectief advies zonder verplichtingen aan specifieke banken of financiële instellingen.
Transparante werkwijze: duidelijke uitleg over kosten, voorwaarden en mogelijkheden.
Persoonlijke aandacht: ze bieden maatwerk en kijken zorgvuldig naar jouw unieke situatie.
We begrijpen dat elke klant uniek is. Daarom bieden onze partners maatwerk wat het beste aansluit bij jouw persoonlijke situatie en wensen.
Maak vrijblijvend kennis met onze hypotheekadviseur
Of je nu je eerste huis koopt, doorstroomt naar een grotere woning, of juist kleiner wilt gaan wonen, onze adviseurs geven je een financieel helder en betrouwbaar advies. Dus ben je benieuwd naar wat je kunt lenen, wat dit voor je maandlasten betekent, of wil je persoonlijk kennis maken met een adviseur? Wij brengen je graag in contact.
Vraag & antwoord
Je hebt standaard drie kalenderdagen bedenktijd. Minstens twee daarvan moeten werkdagen zijn. Valt de einddatum in het weekend of op een feestdag, dan loopt de termijn door tot de eerstvolgende werkdag.
De bedenktijd start om 00.00 uur op de dag nadat je een exemplaar van de door beide partijen ondertekende koopovereenkomst hebt ontvangen.
Nee, de verkoper heeft geen wettelijke bedenktijd. Alleen de koper in een particuliere situatie is beschermd.
Ja, koper en verkoper kunnen samen een langere termijn opnemen in het koopcontract, maar nooit korter dan drie dagen.
Na afloop van de bedenktijd ben je gebonden aan de koop, tenzij er een ontbindende voorwaarde geldt, zoals financiering of bouwkundige keuring.
De wettelijke bedenktijd geldt bij aankoop van een woning of vakantiehuis door een particuliere koper. De bedenktijd geldt niet bij aankoop van grond, een woonboot, een woonwagen of bij koop via een openbare veiling.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Wat is de bijleenregeling?
Veel huizenbezitters hebben de afgelopen jaren hun woning in Apeldoorn of Ugchelen met een flinke overwaarde verkocht. Deze overwaarde wordt vaak direct weer gebruikt voor de aankoop van een nieuw huis. Hierdoor dalen de maandlasten omdat de nieuwe hypotheek lager is. Door de zogenoemde bijleenregeling is dat fiscaal gezien ook aantrekkelijk. Maar hoe werkt dat precies?
Wat houdt de bijleenregeling in?
De bijleenregeling geldt wanneer jij je huis verkoopt en geld overhoudt nadat je de eigenwoningschuld hebt afgelost. Dit noemen we overwaarde. De regeling is bedoeld om deze overwaarde opnieuw te investeren in een volgende woning. Je mag de overwaarde dus niet gebruiken voor een vakantie naar de zon of als spaargeld. De Belastingdienst wil hiermee voorkomen dat je én rendement haalt uit de overwaarde én tegelijkertijd hypotheekrenteaftrek ontvangt over het volledige nieuwe hypotheekbedrag.
Belastingdienst
Gebruik je de overwaarde niet voor de aankoop van een nieuwe woning of voor een verbouwing of verduurzaming? Dan vervalt voor dat deel het recht op hypotheekrenteaftrek. Je krijgt dus alleen renteaftrek over het bedrag dat je daadwerkelijk moet bijlenen voor je nieuwe woning.
Wil je precies weten wat de fiscale gevolgen zijn als je je woning met overwaarde verkoopt? Bekijk dan de Rekenhulp Bijleenregeling op de website van de Belastingdienst.
Voorbeeld
Stel je hebt een hypotheek van € 295.000 en je verkoopt je woning voor € 450.000. De overwaarde is dan € 155.000. Je koopt een nieuwe woning voor € 500.000. Je moet dan minimaal € 155.000 inbrengen uit de overwaarde. De nieuwe hypotheek wordt dan € 345.000 en over dat bedrag ontvang je hypotheekrenteaftrek.
Ook overwaarde eerdere verkoop telt mee
De Belastingdienst rekent met alle overwaarde die je in de loop van de jaren hebt opgebouwd. Dus ook de overwaarde uit eerdere woningverkopen tellen mee. Een eventuele restschuld mag je wel van de totale opgebouwde overwaarde aftrekken.
Deze overwaarde blijft drie jaar staan als eigenwoningreserve. Ga je van koop naar huur en binnen drie jaar weer naar een koophuis? Dan moet je de opgebouwde overwaarde alsnog gebruiken. Na drie jaar vervalt deze verplichting.
Wat als je niet de hele overwaarde wilt gebruiken?
Wil je een deel van de overwaarde niet inbrengen? Dat kan. De financiële gevolgen vallen meestal mee. Stel dat je € 10.000 niet aflost maar op een spaarrekening zet als buffer dan mag je over die € 10.000 geen hypotheekrente aftrekken.
Bij een rente van vier procent betekent dit dat je € 400 per jaar aan aftrekpost mist. De maximale belastingteruggave is ongeveer 37 procent. Je loopt dus rond de € 12 per maand mis. Daar staat tegenover dat je € 10.000 extra buffer hebt.
Wil je meer weten over de bijleenregeling of heb je andere vragen over je hypotheek of je eigen woning? Neem contact op, we helpen je graag op weg.
Vraag & antwoord
Je hebt standaard drie kalenderdagen bedenktijd. Minstens twee daarvan moeten werkdagen zijn. Valt de einddatum in het weekend of op een feestdag, dan loopt de termijn door tot de eerstvolgende werkdag.
De bedenktijd start om 00.00 uur op de dag nadat je een exemplaar van de door beide partijen ondertekende koopovereenkomst hebt ontvangen.
Nee, de verkoper heeft geen wettelijke bedenktijd. Alleen de koper in een particuliere situatie is beschermd.
Ja, koper en verkoper kunnen samen een langere termijn opnemen in het koopcontract, maar nooit korter dan drie dagen.
Na afloop van de bedenktijd ben je gebonden aan de koop, tenzij er een ontbindende voorwaarde geldt, zoals financiering of bouwkundige keuring.
De wettelijke bedenktijd geldt bij aankoop van een woning of vakantiehuis door een particuliere koper. De bedenktijd geldt niet bij aankoop van grond, een woonboot, een woonwagen of bij koop via een openbare veiling.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief